اندیکاتور Adaptive Kalman Trend Filter Regime Bands یک ابزار تحلیلی پیشرفته برای شناسایی جهت روند، تشخیص شرایط بازار و نمایش محدودههای نوسانی قیمت است که بر پایه فیلتر کالمن تطبیقی طراحی شده است. این اندیکاتور با ترکیب فیلتر کالمن و نسبت کارایی کافمن (Kaufman Efficiency Ratio)، رفتار خود را با شرایط مختلف بازار تطبیق میدهد؛ به این معنا که در بازارهای دارای روند، واکنش سریعتری نسبت به تغییرات قیمت دارد و در بازارهای رنج و پرنوسان، با افزایش هموارسازی، از ایجاد واکنشهای اضافی جلوگیری میکند.
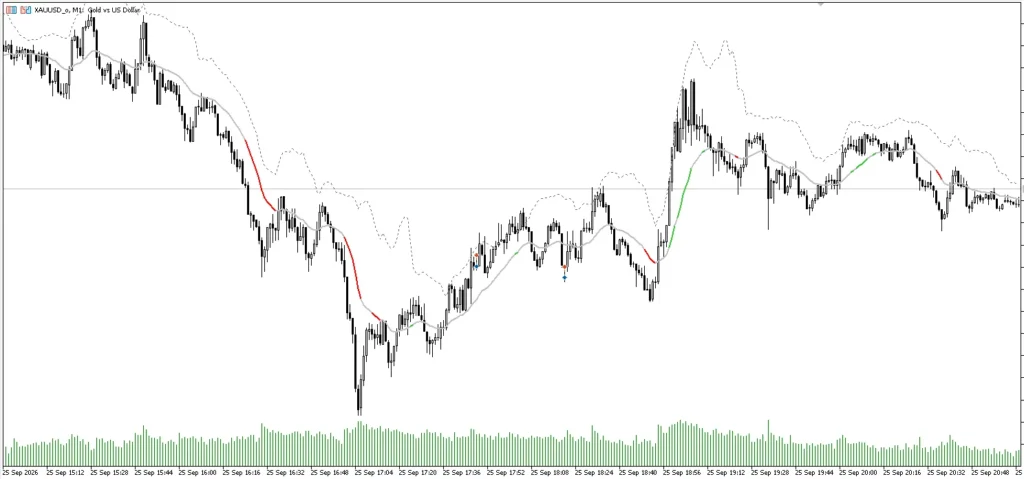
هسته اصلی این اندیکاتور، خط Kalman است که بهعنوان یک خط روند نرمشده روی نمودار قیمت نمایش داده میشود. برخلاف میانگینهای متحرک معمولی، میزان واکنش این خط به قیمت ثابت نیست و بر اساس شرایط بازار تغییر میکند. در زمانهایی که حرکت قیمت ساختارمند و رونددار باشد، فیلتر اجازه میدهد خط Kalman سریعتر به قیمت نزدیک شود؛ در مقابل، زمانی که بازار حرکت مشخصی ندارد، خط با نرمی بیشتری حرکت کرده و نویزهای کوتاهمدت را کاهش میدهد.

یکی از قابلیتهای مهم اندیکاتور استفاده از Kaufman Efficiency Ratio برای اندازهگیری میزان کارایی حرکت قیمت است. این نسبت، حرکت مستقیم قیمت را با مجموع نوسانات انجامشده در همان بازه مقایسه میکند. مقدار بالاتر این شاخص نشاندهنده حرکت منظمتر و رونددارتر بازار است، در حالی که مقدار پایینتر معمولاً بیانگر حرکت رفت و برگشتی و شرایط رنج است. این اطلاعات مستقیماً در محاسبه میزان واکنش فیلتر کالمن مورد استفاده قرار میگیرد.
جهت عضویت در کانال اندیکاتور و اکسپرت کلیک کنید ایتا | بله | تلگرام
جهت سفارش طراحی و برنامهنویسی اختصاصی اندیکاتور، اکسپرت و ربات معاملهگر برای MetaTrader 4 و MetaTrader 5 میتوانید استراتژی، ایده یا نیاز معاملاتی خود را با تیم هوش فعال در میان بگذارید. برای دریافت مشاوره، بررسی امکان پیادهسازی و ثبت سفارش، از طریق شماره 09364549266 با پشتیبانی هوش فعال در ارتباط باشید.
پارامترهای مربوط به Process Noise باعث میشوند فیلتر کالمن بتواند میزان انعطافپذیری خود را نسبت به شرایط بازار تغییر دهد. مقدار Base Process Noise مقدار پایه نویز فرایند را تعیین میکند و حداقل و حداکثر Q Multiplier محدوده تغییر این مقدار را مشخص میکنند. با افزایش Efficiency Ratio، نویز فرایند نیز افزایش پیدا میکند و در نتیجه فیلتر سریعتر خود را با تغییرات قیمت هماهنگ میکند. این ویژگی باعث میشود خط روند در بازارهای قدرتمند کمتر از حرکت اصلی قیمت عقب بماند.
اندیکاتور علاوه بر خط Kalman، دو باند بالایی و پایینی نیز روی نمودار رسم میکند که با استفاده از انحراف معیار باقیماندههای قیمت نسبت به خط Kalman محاسبه میشوند. بنابراین عرض باندها مستقیماً با میزان فاصله و نوسان قیمت نسبت به خط روند ارتباط دارد. Band Multiplier نیز امکان کنترل میزان فاصله این باندها از خط مرکزی را فراهم میکند و میتوان از آن برای ایجاد محدودهای گستردهتر یا فشردهتر در اطراف روند استفاده کرد.
عرض باندها همچنین تحت تأثیر شرایط رژیم بازار قرار میگیرد. زمانی که Efficiency Ratio پایین باشد، ضریب اضافی باعث افزایش عرض باندها میشود تا نوسانات و رفتار نامنظم بازار بهتر پوشش داده شوند. در شرایط رونددار، این افزایش کاهش پیدا میکند و باندها بیشتر بر اساس نوسان واقعی باقیماندهها شکل میگیرند. به همین دلیل، باندهای این اندیکاتور صرفاً یک کانال ثابت نیستند و خود را با وضعیت جاری بازار تطبیق میدهند.
یکی دیگر از ویژگیهای کاربردی Adaptive Kalman Trend Filter Regime Bands، تغییر رنگ خط Kalman بر اساس وضعیت بازار است. زمانی که Efficiency Ratio از مقدار Regime Threshold بالاتر باشد، بازار بهعنوان یک وضعیت رونددار در نظر گرفته میشود و رنگ خط بر اساس جهت حرکت آن به سبز یا قرمز تغییر میکند. در شرایطی که Efficiency Ratio پایینتر از آستانه تعیینشده باشد، خط به رنگ خاکستری نمایش داده میشود که نشاندهنده وضعیت رنج یا نبود روند قدرتمند است. این نمایش بصری میتواند به معاملهگر در تشخیص سریع وضعیت بازار کمک کند.
در مجموع، Adaptive Kalman Trend Filter Regime Bands را میتوان ابزاری برای تحلیل همزمان روند، قدرت ساختار حرکت قیمت و نوسانات بازار دانست. این اندیکاتور میتواند برای معاملهگرانی که به دنبال یک خط روند تطبیقی هستند و نمیخواهند از یک میانگین متحرک با واکنش ثابت استفاده کنند، کاربرد داشته باشد. ترکیب خط Kalman، تشخیص رژیم بازار، تغییر رنگ روند و باندهای نوسانی باعث میشود این ابزار بتواند بهعنوان یک فیلتر روند، ابزار تشخیص بازار رنج و همچنین یک مرجع بصری برای بررسی نوسانات قیمت در استراتژیهای مختلف مورد استفاده قرار گیرد.
توضیحات طراح اندیکاتور
فیلتر روند تطبیقی کالمن با باندهای رژیم بازار
توضیح کوتاه: این اندیکاتور از یک فیلتر کالمن تکحالته استفاده میکند که در هر کندل، نویز فرایند خود را بر اساس نسبت کارایی کافمن (Kaufman’s Efficiency Ratio) تنظیم میکند. در زمان وجود روند، خط فیلتر به قیمت نزدیکتر و سریعتر میشود و در شرایط پرنوسان و بدون روند، هموارسازی بیشتری انجام میدهد. همچنین باندهای رژیم بازار در اطراف خط کالمن رسم میشوند که با توجه به همین شرایط بازار، منبسط و منقبض میشوند.
ایده اصلی اندیکاتور: یکی از ضعفهای فیلتر کالمن معمولی این است که پارامترهای نویز فرایند (Q) و نویز اندازهگیری (R) که سرعت واکنش فیلتر به دادههای جدید قیمت را کنترل میکنند، ثابت هستند. اگر Q مقدار کمی داشته باشد، خط فیلتر در بازارهای رنج نرم و آرام باقی میماند، اما هنگام شروع یک روند واقعی، با تأخیر زیادی حرکت میکند. از طرف دیگر، اگر Q مقدار زیادی داشته باشد، فیلتر میتواند روندها را بهخوبی دنبال کند، اما در دورههای رنج مرتباً دچار واکنشهای کاذب و رفتوبرگشتی میشود.
این اندیکاتور با تطبیقی کردن Q این مشکل را برطرف میکند. در هر کندل، ابتدا نسبت کارایی کافمن یا ER محاسبه میشود. این نسبت، حرکت خالص و جهتدار قیمت را در یک بازه مشخص با مجموع تمام حرکات قیمت از یک کندل به کندل بعدی در همان بازه مقایسه میکند. سپس مقدار ER برای تنظیم Q بین یک حداقل و حداکثر استفاده میشود. زمانی که ER به عدد 1 نزدیک باشد، یعنی حرکت قیمت منظم، قدرتمند و جهتدار است، نویز فرایند به سمت مقدار حداکثری افزایش پیدا میکند. در نتیجه، بهره کالمن بیشتر شده و خط فیلتر با سرعت بیشتری قیمت را دنبال میکند. در مقابل، زمانی که ER به صفر نزدیک باشد و بازار حرکات رفتوبرگشتی و بدون جهت مشخص داشته باشد، Q به سمت حداقل خود کاهش پیدا میکند، بهره کالمن کمتر شده و خط فیلتر به جای دنبال کردن هر نوسان، قیمت را بیشتر هموار میکند.
همین نسبت کارایی کافمن برای ایجاد دو باند رژیم بازار نیز مورد استفاده قرار میگیرد. عرض این باندها بر اساس انحراف معیار متحرک باقیمانده قیمت نسبت به خط کالمن محاسبه میشود و سپس با یک ضریب قابل تنظیم توسط کاربر ترکیب میشود. این مقدار همچنین با توجه به ER تغییر میکند؛ بهگونهای که در شرایط رونددار، باندها معمولاً باریکتر و در شرایط رنج و پرنوسان، باندها عریضتر میشوند. از آنجا که کل فیلتر از یک وضعیت بازگشتی استفاده میکند که از یک کندل به کندل بعدی منتقل میشود، از بازنگری سیگنالها یا استفاده از دادههای آینده جلوگیری میشود. این اندیکاتور برای نمادها و تایمفریمهای مختلف قابل استفاده است و در طراحی و آزمایش اولیه، تمرکز اصلی آن روی EURUSD و GBPUSD در تایمفریمهای H1 و H4 بوده است.
نحوه تفسیر اندیکاتور
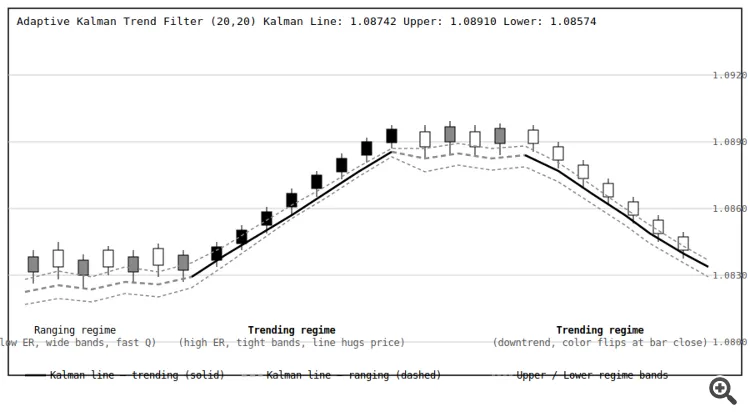
خط کالمن (Kalman Line): خط اصلی اندیکاتور است که تخمین روند قیمت را نمایش میدهد و مستقیماً روی نمودار قرار میگیرد. این خط بر اساس وضعیت بازار تغییر رنگ میدهد. زمانی که بازار در یک رژیم رونددار معتبر قرار داشته باشد و قیمت یا خط کالمن در حال حرکت صعودی باشد، خط یک رنگ مشخص خواهد داشت؛ در روند نزولی رنگ دیگری نمایش داده میشود و زمانی که Efficiency Ratio پایینتر از آستانه تعیینشده باشد و بازار رنج تشخیص داده شود، خط به رنگ خنثی تبدیل خواهد شد.
نویز فرایند تطبیقی: مقدار Q در داخل اندیکاتور در هر کندل مجدداً محاسبه میشود و با توجه به مقدار فعلی Efficiency Ratio، بین InpMinQMultiplier و InpMaxQMultiplier قرار میگیرد. همین ویژگی باعث میشود خط کالمن در روندها تأخیر کمتری داشته باشد، بدون اینکه در بازارهای رنج مانند یک میانگین متحرک با واکنش بیش از حد رفتار کند.
باندهای بالایی و پایینی رژیم بازار: این باندها به شکل خطوط نقطهچین در اطراف خط کالمن نمایش داده میشوند و فاصله آنها بر اساس نوسان اخیر باقیمانده قیمت نسبت به خط کالمن تعیین میشود. باندهای باریک معمولاً نشاندهنده یک روند کمنویز و دارای کارایی بالا هستند، در حالی که باندهای عریض و نسبتاً ثابت میتوانند نشاندهنده یک بازار پرنوسان، خنثی و میانگینگرا باشند؛ در چنین شرایطی نباید صرفاً بر اساس رنگ خط کالمن درباره جهت بازار تصمیمگیری کرد.
منطق سیگنال: تغییر رنگ خط کالمن، چه از خاکستری به یک رنگ روندی و چه از رنگ روندی به خاکستری، بر اساس کندل بستهشده انجام میشود؛ بنابراین سیگنالهای کندلهای بستهشده بازنویسی نمیشوند. تغییر رنگ به یک حالت روندی در حالی که قیمت نزدیک یکی از باندهای بیرونی قرار دارد، میتواند نشانه شکلگیری یک رژیم روندی جدید باشد. همچنین تغییر رنگ به حالت خنثی پس از یک حرکت طولانی میتواند نشانهای اولیه از کاهش قدرت حرکت باشد؛ حتی قبل از اینکه قیمت بهطور کامل جهت خود را تغییر دهد.
کاربرد عملی: معاملهگران روندی میتوانند از باقی ماندن خط در یک رنگ روندی بهعنوان نشانه ادامه روند استفاده کنند و زمانی که خط به رنگ خاکستری تبدیل شد، به خروج از معامله یا نزدیکتر کردن حد ضرر فکر کنند. معاملهگران بازگشت به میانگین نیز میتوانند رویکرد معکوسی داشته باشند؛ یعنی زمانی که خط خاکستری است و قیمت یکی از باندهای بیرونی را آزمایش میکند، به دنبال معاملات بازگشتی به سمت خط کالمن باشند و پس از تبدیل شدن خط به رنگ روندی، از معاملات خلاف روند اجتناب کنند.
نحوه استفاده پیشنهادی
توصیه میشود اندیکاتور را روی یک نمودار خلوت و بدون شلوغی قرار دهید و برای مشاهده بهتر خط اصلی، ضخامت آن را روی 2 یا 3 تنظیم کنید. میتوانید از رنگهای پیشفرض استفاده کنید یا رنگهای دلخواه خود را برای روند صعودی، روند نزولی و بازار رنج انتخاب کنید. در تایمفریمهای H1 تا H4 بهتر است ابتدا از دورههای پیشفرض استفاده شود و تنها در صورتی که با یک نماد سریعتر کار میکنید و تغییرات بین رژیمهای بازار با سرعت بیشتری اتفاق میافتد، مقدار InpEfficiencyPeriod را کاهش دهید.
برای ورود به معامله، بهتر است وضعیت رنگی خط کالمن را در کنار یک تأییدیه دیگر، مانند شکست آخرین سقف یا کف مهم، مورد استفاده قرار دهید. همچنین دو یا سه کندل خنثی و متوالی در نزدیکی یکی از باندها میتواند یکی از قویترین نشانههای بازگشت به میانگین باشد که این اندیکاتور ارائه میدهد. از آنجا که رنگ مربوط به کندلهای بستهشده بازنویسی نمیشود، میتوان قوانین معاملاتی مبتنی بر وضعیت رنگی بافر اندیکاتور را مستقیماً در بکتست نیز مورد ارزیابی قرار داد.
تنظیمات اندیکاتور Adaptive Kalman Trend Filter Regime Bands
Price Source – Price source used by the filter : منبع قیمتی مورد استفاده اندیکاتور برای محاسبات فیلتر کالمن را مشخص میکند. مقدار پیشفرض روی Close قرار دارد، اما میتوان از Open، High، Low، Median، Typical یا Weighted Price نیز استفاده کرد.
Base Process Noise – Base Kalman process noise (Q) : مقدار پایه نویز فرایند در فیلتر کالمن را تعیین میکند. این پارامتر میزان انعطافپذیری اولیه فیلتر در دنبال کردن تغییرات قیمت را کنترل میکند. مقدار بالاتر باعث واکنش سریعتر خط Kalman و مقدار پایینتر باعث هموارتر شدن آن میشود.
Measurement Noise – Kalman measurement noise (R) : میزان نویز موجود در اندازهگیری قیمت را برای فیلتر کالمن مشخص میکند. افزایش این مقدار باعث میشود فیلتر قیمت فعلی را کمتر دنبال کرده و خط نرمتری ایجاد کند؛ کاهش آن باعث واکنش بیشتر خط Kalman به تغییرات قیمت میشود.
Minimum Q Multiplier – Minimum Q multiplier for ranging regimes : حداقل ضریب اعمالشده به Process Noise را مشخص میکند و بیشتر در شرایطی که بازار حالت رنج دارد مورد استفاده قرار میگیرد. مقدار پایینتر باعث میشود فیلتر در بازارهای کمروند، نرمتر و کمواکنشتر عمل کند.
Maximum Q Multiplier – Maximum Q multiplier for trending regimes : حداکثر ضریب Process Noise را تعیین میکند و در شرایطی که بازار روند قدرتمندتری دارد، امکان واکنش سریعتر فیلتر را فراهم میکند. افزایش این مقدار باعث میشود خط Kalman در روندهای قوی سریعتر به تغییرات قیمت واکنش نشان دهد.
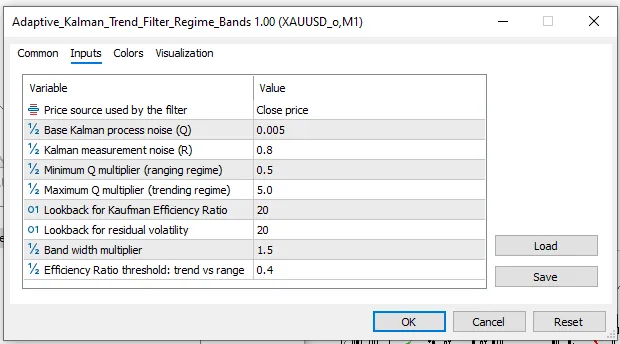
Efficiency Period – Lookback period for Kaufman Efficiency Ratio : تعداد کندلهایی را مشخص میکند که برای محاسبه Kaufman Efficiency Ratio مورد استفاده قرار میگیرند. دوره کوتاهتر باعث میشود تشخیص تغییر وضعیت بازار سریعتر انجام شود، در حالی که دوره بلندتر میتواند سیگنال پایدارتری از وضعیت روند یا رنج ارائه دهد.
Band Period – Lookback period for residual volatility : تعداد کندلهایی را تعیین میکند که برای محاسبه نوسان باقیمانده قیمت نسبت به خط Kalman استفاده میشوند. دوره کوتاهتر باعث میشود عرض باندها سریعتر با تغییرات نوسان تنظیم شود و دوره بلندتر باندهای باثباتتری ایجاد میکند.
Band Multiplier – Multiplier used to control regime band width : ضریب تعیینکننده عرض باندهای بالا و پایین است. افزایش این مقدار فاصله باندها از خط Kalman را بیشتر میکند و محدوده وسیعتری ایجاد میشود؛ کاهش آن باعث نزدیکتر شدن باندها به خط مرکزی خواهد شد.
Regime Threshold – Efficiency Ratio threshold for trend versus range : آستانهای را مشخص میکند که بر اساس آن وضعیت بازار به رونددار یا رنج تقسیم میشود. اگر Efficiency Ratio برابر یا بیشتر از این مقدار باشد، بازار رونددار در نظر گرفته میشود و خط Kalman بر اساس جهت حرکت به رنگ سبز یا قرمز نمایش داده میشود؛ اگر مقدار آن پایینتر باشد، بازار رنج تشخیص داده شده و خط به رنگ خاکستری نمایش داده میشود.
اندیکاتور Adaptive Kalman Trend Filter Regime Bands
پس از تایید شماره موبایل، لینک دانلود فایل به شما نمایش داده خواهد شد.