مالیات بر عایدی سرمایه (Capital Gains Tax) یکی از مهمترین ابزارهای سیاستگذاری مالی در بازارهای سرمایه جهان است که با هدف کنترل سوداگری، هدایت سرمایه به سمت فعالیتهای مولد و افزایش شفافیت بازار طراحی شده است. در ایران، قانون «مالیات بر سوداگری و سفتهبازی» در سال ۱۴۰۴ به تصویب مجلس شورای اسلامی رسید و یکی از نقاط عطف آن، معافیت صریح معاملات بازار سرمایه از این مالیات است.این مقاله با زبانی ساده و با استفاده از مثالهای عملی، مفهوم مالیات بر عایدی سرمایه را در بستر بورس ایران توضیح میدهد. ابتدا مفاهیم پایه و سپس قوانین حاکم بر بورس ایران را بررسی میکنیم و در نهایت با مثالهای عددی، نحوه محاسبه را نشان میدهیم.
مالیات بر عایدی سرمایه چیست؟
مالیات بر عایدی سرمایه، مالیاتی است که بر سود حاصل از فروش یا انتقال داراییها اعمال میشود. این سود، تفاوت بین قیمت فروش و قیمت خرید (یا «بهای تمامشده») دارایی است.برخلاف مالیات بر درآمد که بر جریان درآمدی مستمر (مانند حقوق یا سود سپرده) اعمال میشود، مالیات بر عایدی سرمایه به افزایش ارزش دارایی در طول دوره تملک مربوط میشود. این ویژگی باعث میشود که مالیات فقط در لحظه فروش دارایی (تحقق عایدی) قابل مطالبه باشد، نه در طول دوره نگهداری آن.
چرا این مالیات اهمیت دارد؟
از منظر سیاستگذاری اقتصادی، مالیات بر عایدی سرمایه چند هدف کلیدی را دنبال میکند. نخست، کنترل سوداگری؛ با افزایش هزینه معاملات کوتاهمدت، انگیزه سفتهبازی کاهش مییابد. دوم، عدالت مالیاتی؛ بخش بزرگی از درآمدهای سرمایهای نصیب دهکهای پردرآمد میشود و مالیاتستانی از این عایدیها به توزیع عادلانهتر بار مالیاتی کمک میکند. سوم، هدایت سرمایه؛ با مالیاتستانی از بازارهای غیرمولد (طلا، ارز، مسکن) و معافیت بازار سرمایه، نقدینگی به سمت تولید و شرکتهای مولد هدایت میشود.
با فیلترهای بورسی، بهجای بررسی تعداد زیادی سهم، در چند لحظه سهام مناسب را بر اساس معیارهای موردنظر خود پیدا کنید و فرصتهای بازار بورس را سریعتر شناسایی کنید.
برای مشاهده و خرید فیلترهای بورس حرفهای و انتخاب فیلتر مناسب، همین حالا روی این لینک زیر کلیک کنید.
قانون مالیات بر عایدی سرمایه در ایران
معافیت کلیدی بازار سرمایه
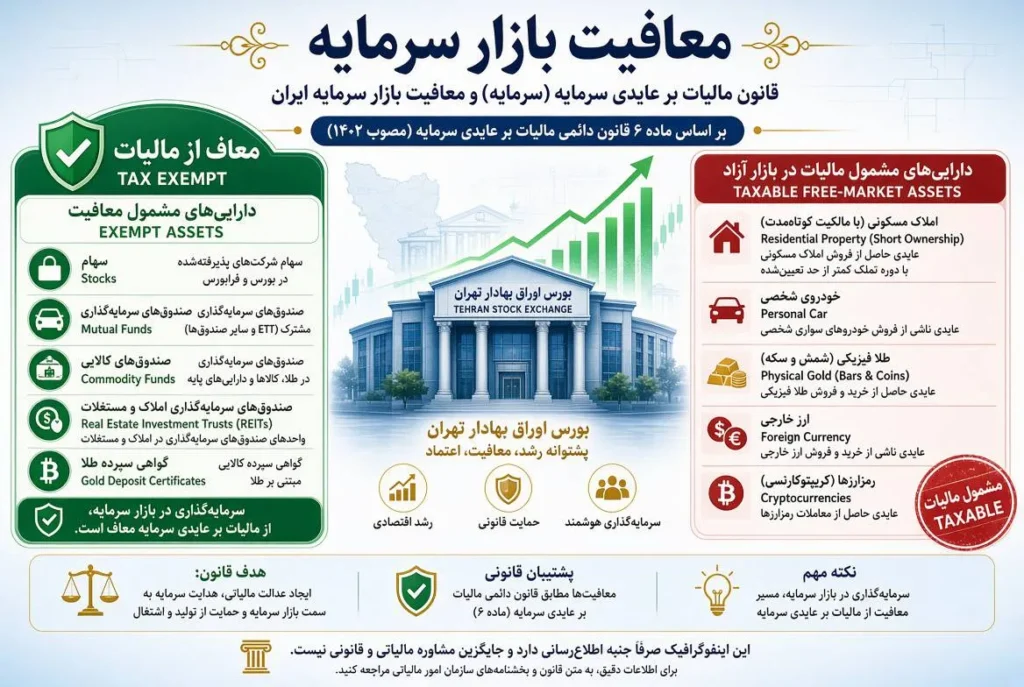
مهمترین نکته برای سرمایهگذاران بورس این است که بر اساس تبصره ۷ ماده ۱۲ قانون مالیات بر سوداگری و سفتهبازی، عواید سرمایه حاصل از انتقال اوراق بهادار یا کالای مورد معامله در بازارهای بورس و فرابورس، از جمله صندوقهای کالایی، صندوقهای املاک و مستغلات و گواهی سپرده سکه طلا، مشمول مالیات موضوع این فصل نمیباشد.این بدان معناست که معاملات سهام، صندوقهای سرمایهگذاری، گواهی سپرده کالایی و سایر ابزارهای مالی پذیرفتهشده در بورس و فرابورس، از پرداخت مالیات بر عایدی سرمایه معاف هستند. حتی سرمایهگذاری در طلا از طریق صندوقهای طلا یا گواهی سپرده سکه در بورس کالا نیز مشمول این مالیات نمیشود.
تفاوت با بازار آزاد
نکته مهم این است که این معافیت فقط برای معاملات از مسیر بورس اعمال میشود. اگر شخصی طلا را از بازار آزاد خریداری کرده و ظرف کمتر از یک سال بفروشد، مشمول مالیات بر عایدی سرمایه خواهد شد. اما همان سرمایهگذاری از طریق گواهی سپرده یا صندوقهای طلا در بورس، از این مالیات معاف است. این تفاوت ساختاری، هدف قانونگذار را نشان میدهد: هدایت نقدینگی به مسیرهای شفاف و قابل نظارت.
داراییهای مشمول مالیات (خارج از بورس)
برای درک بهتر جایگاه بورس، بهتر است بدانیم کدام داراییها در صورت معامله در بازارهای غیربورسی مشمول این مالیات میشوند. ملک مسکونی در صورتی مشمول است که دوره تملک آن کمتر از دو سال باشد یا مالکیت بیش از یک ملک وجود داشته باشد. خودروی سواری در صورتی مشمول است که دوره تملک آن کمتر از یک سال باشد یا مالکیت بیش از یک خودرو وجود داشته باشد. طلا، نقره و سکه در صورت فروش در بازار آزاد (خارج از بورس) مشمول مالیات میشوند. ارز و رمزارز نیز در صورت معامله در بازارهای غیررسمی مشمول این مالیات خواهند بود. در مقابل، داراییهای معاملهشده در بورس و فرابورس از این فهرست مستثنی شدهاند.
مثال عملی: سرمایهگذاری در سهام بورس
حال با یک مثال عددی، تفاوت معافیت بورس را نشان میدهیم.
مثال ۱: خرید و فروش سهام در بورس (معاف از مالیات)
فرض کنید آقای الف در تاریخ ۱ فروردین ۱۴۰۵، تعداد ۱,۰۰۰ سهم از شرکت «الف» را به قیمت هر سهم ۱۰,۰۰۰ ریال خریداری میکند. مبلغ خرید او ۱,۰۰۰ × ۱۰,۰۰۰ = ۱۰,۰۰۰,۰۰۰ ریال است. با افزودن کارمزد خرید فرضی ۱۰۰,۰۰۰ ریال، بهای تمامشده کل او ۱۰,۱۰۰,۰۰۰ ریال خواهد بود.
شش ماه بعد، در تاریخ ۱ مهر ۱۴۰۵، آقای الف تمام سهام خود را به قیمت هر سهم ۱۵,۰۰۰ ریال میفروشد. مبلغ فروش او ۱,۰۰۰ × ۱۵,۰۰۰ = ۱۵,۰۰۰,۰۰۰ ریال است. با کسر کارمزد فروش فرضی ۱۵۰,۰۰۰ ریال، مبلغ خالص دریافتی او ۱۴,۸۵۰,۰۰۰ ریال میشود.
برای محاسبه عایدی سرمایه، مبلغ خالص فروش را منهای بهای تمامشده کل میکنیم: ۱۴,۸۵۰,۰۰۰ – ۱۰,۱۰۰,۰۰۰ = ۴,۷۵۰,۰۰۰ ریال. از آنجایی که این معامله در بورس انجام شده است، طبق تبصره ۷ ماده ۱۲ قانون مالیات بر سوداگری، این عایدی کاملاً معاف از مالیات است و آقای الف هیچ مالیاتی بابت این سود پرداخت نمیکند.
مثال ۲: مقایسه با خرید طلا از بازار آزاد
فرض کنید خانم ب به جای بورس، مبلغ ۱۰۰,۰۰۰,۰۰۰ ریال طلا از بازار آزاد خریداری میکند. پس از ۸ ماه، طلا را به مبلغ ۱۳۰,۰۰۰,۰۰۰ ریال میفروشد. عایدی سرمایه او ۳۰,۰۰۰,۰۰۰ ریال است. از آنجایی که دارایی طلا است، معامله در بازار آزاد (غیربورسی) انجام شده و دوره تملک کمتر از یک سال است، این عایدی مشمول مالیات بر عایدی سرمایه خواهد بود. در مقابل، اگر خانم ب همین سرمایهگذاری را از طریق صندوق طلا در بورس انجام میداد، عایدی او معاف از مالیات بود.
مثال ۳: تأثیر معافیت بورس بر تصمیم سرمایهگذاری
برای نشان دادن تفاوت بازدهی خالص در دو سناریو، فرض کنید دو سرمایهگذار هر یک ۱۰۰,۰۰۰,۰۰۰ ریال سرمایهگذاری میکنند. یکی این مبلغ را در بورس و دیگری در بازار آزاد طلا سرمایهگذاری میکند. پس از ۸ ماه، ارزش سرمایهگذاری هر دو به ۱۳۰,۰۰۰,۰۰۰ ریال میرسد و عایدی سرمایه هر کدام ۳۰,۰۰۰,۰۰۰ ریال است. اما سرمایهگذار بورسی به دلیل معافیت مالیاتی، هیچ مالیاتی پرداخت نمیکند و سود خالص او ۳۰,۰۰۰,۰۰۰ ریال باقی میماند. در مقابل، سرمایهگذار بازار آزاد با فرض نرخ مالیات ۲۰٪، مبلغ ۶,۰۰۰,۰۰۰ ریال مالیات پرداخت میکند و سود خالص او به ۲۴,۰۰۰,۰۰۰ ریال کاهش مییابد. این مقایسه به وضوح نشان میدهد که معافیت مالیاتی بورس، بازدهی خالص سرمایهگذاری را به طور قابل توجهی افزایش میدهد.
تعدیل تورمی و نقش آن در محاسبه
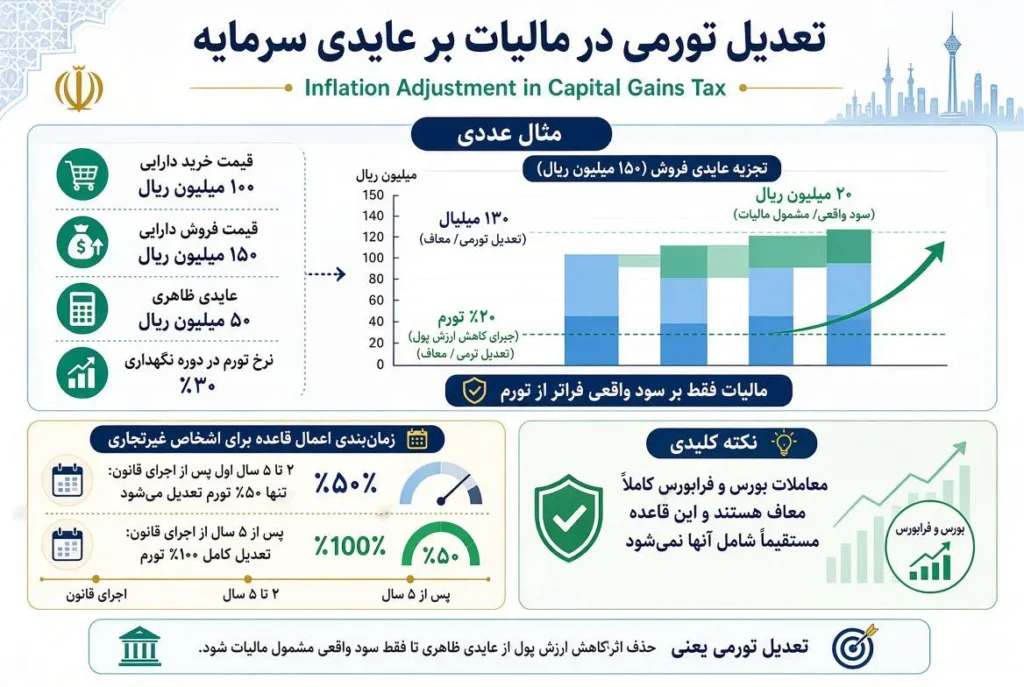
یکی از مفاهیم مهم در مالیات بر عایدی سرمایه، تعدیل تورمی است. سخنگوی سازمان امور مالیاتی کشور اعلام کرده که در قانون، موضوع «تعدیل تورمی» به طور مشخص دیده شده است. برای اشخاص غیرتجاری، طی دو سال اول پس از اجرای قانون تا پنج سال، تنها ۵۰ درصد تورم محاسبه خواهد شد و پس از پنج سال، این تعدیل به صورت کامل اعمال میشود.
تعدیل تورمی یعنی چه؟ فرض کنید شخصی داراییای را به قیمت ۱۰۰ میلیون ریال خریداری کرده و پس از مدتی آن را به قیمت ۱۵۰ میلیون ریال میفروشد. عایدی ظاهری ۵۰ میلیون ریال است. اما اگر در این مدت تورم ۳۰٪ بوده باشد، ارزش واقعی دارایی حفظ شده و بخشی از این ۵۰ میلیون ریال صرفاً جبران کاهش ارزش پول شده است. تعدیل تورمی اجازه میدهد که این بخش از عایدی مشمول مالیات نشود تا مالیات فقط بر سود واقعی (فراتر از تورم) اعمال گردد. نکته مهم برای بورس این است که از آنجایی که معاملات بورس کلاً معاف هستند، این بحث تعدیل تورمی مستقیماً به معاملات سهام مربوط نمیشود، اما برای درک کامل نظام مالیاتی و مقایسه با سایر داراییها مفید است.
نکات کلیدی برای سرمایهگذاران بورس
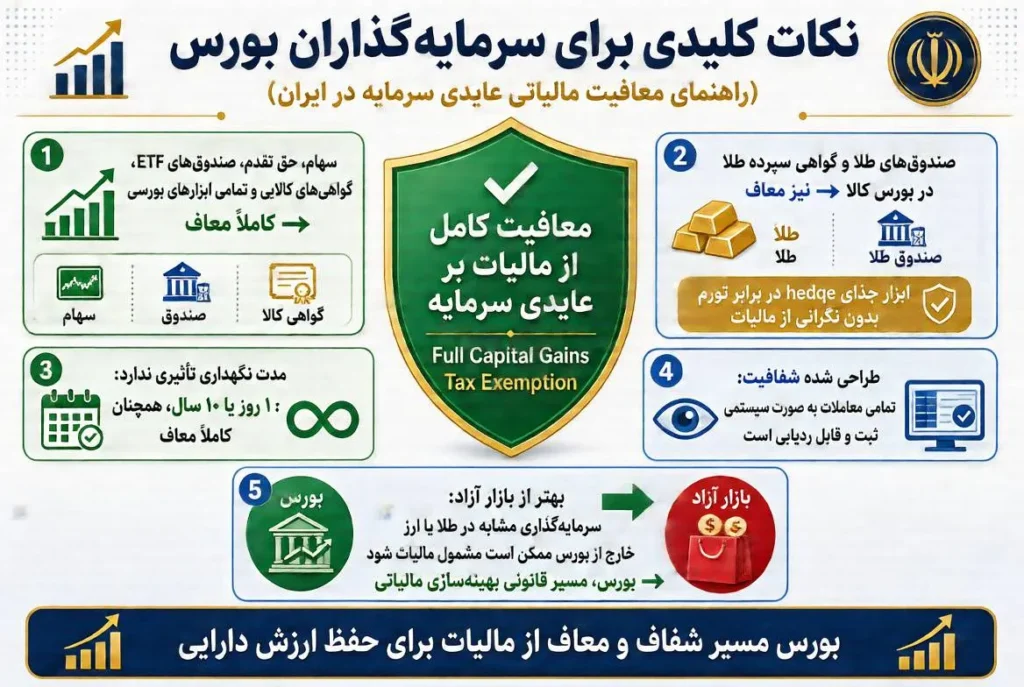
معافیت کامل: تمام معاملات سهام، حق تقدم، صندوقهای سرمایهگذاری (ETF)، گواهی سپرده کالایی و سایر ابزارهای مالی پذیرفتهشده در بورس و فرابورس، از مالیات بر عایدی سرمایه معاف هستند.
صندوقهای طلا: حتی سرمایهگذاری در طلا از طریق صندوقهای طلا در بورس کالا نیز معاف است. این یک مسیر جذاب برای سرمایهگذارانی است که به دنبال حفظ ارزش دارایی خود در برابر تورم هستند، بدون نگرانی از مالیات.
دوره تملک: برای معاملات بورسی، دوره تملک هیچ تأثیری بر معافیت ندارد. چه یک روز سهام را نگه دارید و چه ده سال، عایدی شما معاف است.
شفافیت: معافیت بورس با هدف هدایت سرمایه به مسیرهای شفاف طراحی شده است. معاملات در بورس به صورت سیستمی ثبت و قابل رصد هستند، در حالی که معاملات بازار آزاد طلا و ارز معمولاً غیرشفافتر هستند.
تفاوت با بازارهای غیربورسی: اگر همان سرمایهگذاری در طلا یا ارز را در بازار آزاد انجام دهید، ممکن است مشمول مالیات شوید. بنابراین، بورس یک مسیر قانونی برای بهینهسازی مالیاتی محسوب میشود.
مالیات بر عایدی سرمایه در ایران با هدف اصلی کنترل سوداگری و هدایت سرمایه به سمت فعالیتهای مولد طراحی شده است. برخلاف بسیاری از کشورها که معاملات سهام را نیز مشمول این مالیات میکنند، قانونگذار ایرانی بازار سرمایه را به طور کامل معاف کرده است.این معافیت، پیامدهای مهمی برای سرمایهگذاران دارد. بازدهی خالص بالاتر به دلیل عدم پرداخت مالیات بر سود معاملات، بازدهی واقعی سرمایهگذاری را افزایش میدهد. جذابیت نسبی در مقایسه با بازارهای غیربورسی (طلا، ارز، مسکن) نیز از مزیت مالیاتی قابل توجهی برخوردار است. تشویق به شفافیت نیز انگیزهای برای انتقال سرمایه از بازارهای غیررسمی به بسترهای شفاف و نظارتپذیر فراهم میکند.برای سرمایهگذاران، درک این معافیت و استفاده از ابزارهای مالی بورسی (از جمله صندوقهای طلا و ETFها) میتواند به بهینهسازی مالیاتی و افزایش بازدهی خالص منجر شود. در عین حال، باید توجه داشت که قوانین مالیاتی ممکن است در آینده تغییر کنند و پیگیری مستمر مقررات جدید ضروری است.