کانسلیم یک استراتژی انتخاب سهام است که توسط ویلیام اونیل، یکی از افسانههای سرمایهگذاری در بازار سهام آمریکا، ابداع شد. اونیل در سن ۲۱ سالگی با ۵۰۰ دلار شروع به سرمایهگذاری کرد و تنها هشت سال بعد این مبلغ را به ۲۰۰ هزار دلار رساند . او با مطالعه الگوی حرکتی سهامهایی که در طول دهههای گذشته رشدهای قیمتی چشمگیری داشتند، متوجه شد این سهام پیش از جهشهای بزرگ خود، هفت ویژگی مشترک داشتهاند . این هفت ویژگی در قالب کلمه اختصاری CANSLIM دستهبندی شدهاند و امروز به عنوان یکی از شناختهشدهترین روشهای ترکیبی تحلیل بنیادی و تکنیکال در بازارهای سهام جهان مطرح است.
هفت مؤلفه سیستم کانسلیم
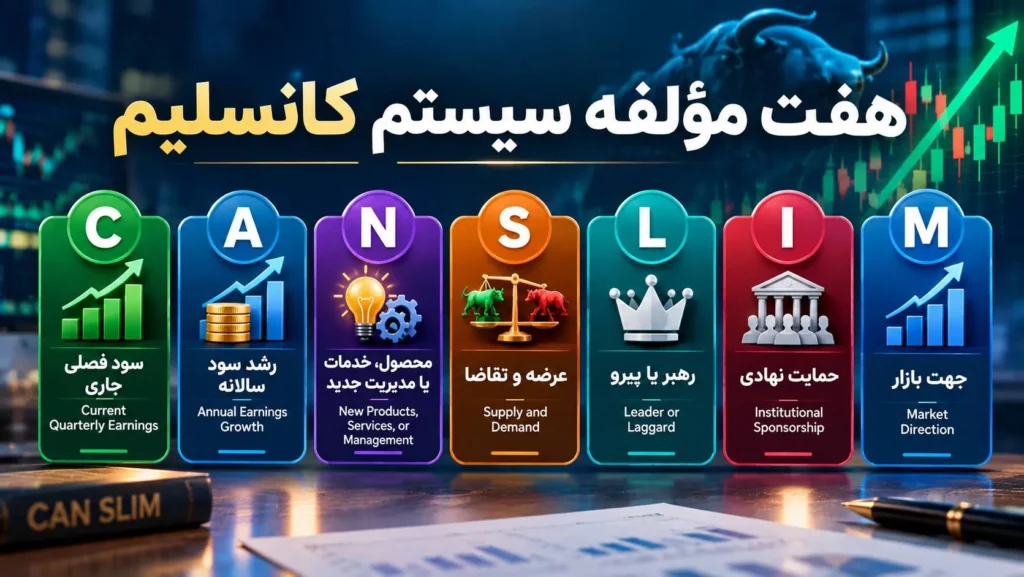
هر حرف از کلمه CANSLIM نماینده یکی از هفت معیار کلیدی است که اونیل در انتخاب سهام رشد به کار میبرد.
با فیلترهای بورسی، بهجای بررسی تعداد زیادی سهم، در چند لحظه سهام مناسب را بر اساس معیارهای موردنظر خود پیدا کنید و فرصتهای بازار بورس را سریعتر شناسایی کنید.
برای مشاهده و خرید فیلترهای بورس حرفهای و انتخاب فیلتر مناسب، همین حالا روی این لینک زیر کلیک کنید.
C — سود فصلی جاری (Current Quarterly Earnings)
اولین و شاید مهمترین معیار، رشد سود هر سهم (EPS) در سهماهه اخیر نسبت به سهماهه مشابه سال گذشته است. اونیل معتقد بود سهامی که آماده جهش قیمتی است، پیش از آن باید رشد سود قابلتوجهی را نشان داده باشد . حداقل رشدی که او پیشنهاد میکند، حدود ۲۰ تا ۲۵ درصد است، اما بهترین سهام اغلب رشدهای ۵۰، ۱۰۰ درصد یا بیشتر را ثبت میکنند . نکته کلیدی این است که نهتنها سطح رشد مهم است، بلکه شتاب رشد نیز اهمیت دارد؛ یعنی نرخ رشد سود در فصلهای متوالی باید افزایشی باشد . اونیل هشدار میدهد اگر رشد سود یک شرکت برای دو فصل متوالی کند شود، احتمالاً زمان فروش فرا رسیده است .
A — رشد سود سالانه (Annual Earnings Growth)
معیار دوم به تداوم و پایداری رشد سود شرکت در بلندمدت مربوط میشود. اونیل پیشنهاد میکند به دنبال شرکتهایی باشید که EPS آنها در سه تا پنج سال گذشته به طور میانگین حداقل ۲۵ درصد رشد سالانه داشته است . این معیار به جدا کردن شرکتهای رشد واقعی از شرکتهای چرخهای کمک میکند، زیرا رشد پایدار سود نشاندهنده کیفیت و استحکام بنیادی شرکت است . علاوه بر این، او به بازده حقوق صاحبان سهام (ROE) نیز توجه ویژهای دارد و حداقل ۱۷ درصد را نشانهای از مدیریت خوب میداند .
N — محصول، خدمات یا مدیریت جدید (New Products, Services, or Management)
اونیل دریافت که ۹۵ درصد از سهامهای برنده، یک محرک بنیادی جدید داشتهاند که آنها را از سایرین متمایز کرده است . این محرک میتواند یک محصول نوآورانه، یک خدمت جدید، تغییر مدیریت پس از دورهای ضعیف، یا تحولی ساختاری در صنعت باشد . شرکتهایی مانند اپل و تسلا که به طور مستمر محصولات جدید و خلاقانه ارائه میدهند، نمونههای کلاسیک این مؤلفه هستند . همچنین، از منظر تکنیکال، اونیل ترجیح میدهد سهام را زمانی بخرد که از یک دوره تثبیت قیمت خارج شده و به سمت سقفهای جدید حرکت میکند .
S — عرضه و تقاضا (Supply and Demand)
این مؤلفه به ساختار سهام شرکت و حجم معاملات آن مربوط میشود. اونیل معتقد بود شرکتهایی با تعداد سهام کمتر و شناوری پایینتر، در صورت رشد تقاضا، پتانسیل جهش قیمتی بیشتری دارند . همچنین، افزایش حجم معاملات همراه با رشد قیمت، نشانهای از ورود پول هوشمند و تأییدی بر تقاضای واقعی است . در مقابل، حجم معاملات بالا در زمان ریزش قیمت میتواند هشداری برای خروج باشد.
L — رهبر یا پیرو (Leader or Laggard)
در هر صنعت در حال رشد، معمولاً دو یا سه سهام پیشرو وجود دارند که بیشترین بهره را از رشد صنعت میبرند. اونیل توصیه میکند از خرید سهام پیرو و ضعیف اجتناب کنید و بر رهبران صنعت تمرکز کنید . برای شناسایی رهبران، میتوان از شاخص قدرت نسبی (RS) استفاده کرد؛ سهامی که RS آن حداقل ۸۰ باشد، یعنی از ۸۰ درصد بازار عملکرد بهتری داشته است . رهبران واقعی معمولاً RS بالای ۹۰ دارند .
I — حمایت نهادی (Institutional Sponsorship)
سرمایهگذاران نهادی مانند صندوقهای سرمایهگذاری، بانکها و شرکتهای بیمه، بخش عمدهای از معاملات بازار را تشکیل میدهند و توانایی بالایی در حرکت دادن قیمت سهام دارند . اونیل بر این باور بود که سهامی که مورد توجه نهادهای مالی معتبر قرار میگیرد، از حمایت و نقدشوندگی بالاتری برخوردار است . با این حال، او هشدار میدهد از سهامی که «بیش از حد» توسط نهادها خریداری شدهاند نیز باید احتیاط کرد، زیرا ممکن است با اولین نشانه ضعف، فروش جمعی رخ دهد .
M — جهت بازار (Market Direction)
آخرین و به عقیده بسیاری مهمترین مؤلفه، وضعیت کلی بازار است. تاریخ نشان میدهد که سه چهارم سهام از جهت کلی بازار پیروی میکنند . بنابراین، حتی اگر یک سهام تمام معیارهای قبلی را داشته باشد، در یک بازار نزولی احتمال موفقیت آن پایین است. اونیل توصیه میکند تنها زمانی سهام خریداری شود که بازار در یک روند صعودی تأییدشده قرار دارد . این معیار باعث میشود سیستم کانسلیم به طور ذاتی یک سیستم صعودیمحور (Bull Market) باشد .
چرا کانسلیم ترکیبی از تحلیل بنیادی و تکنیکال است؟
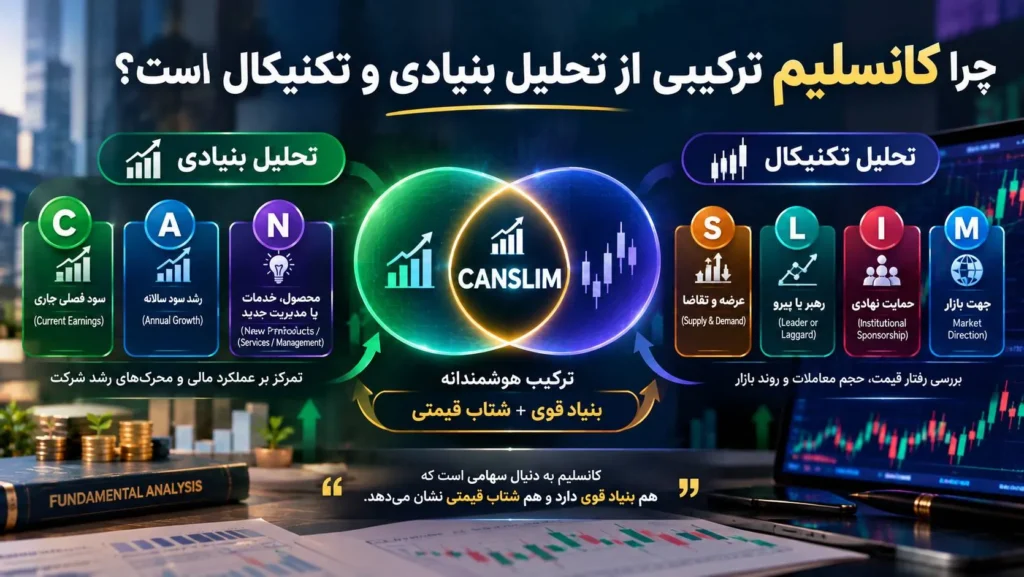
یکی از ویژگیهای متمایزکننده کانسلیم این است که به هیچیک از دو مکتب تحلیل بنیادی یا تکنیکال به تنهایی تکیه نمیکند. سه مؤلفه اول (C، A و N) ماهیت بنیادی دارند و به عملکرد مالی و محرکهای رشد شرکت میپردازند. مؤلفههای S و L ترکیبی از دادههای معاملاتی و تکنیکال هستند. مؤلفه I به ساختار سهامداران مربوط میشود و M به تحلیل کلان بازار .
این ترکیب باعث میشود کانسلیم بتواند از یک سو سهامهایی با بنیاد قوی و سودآوری پایدار را شناسایی کند و از سوی دیگر، زمان مناسب ورود را بر اساس رفتار قیمت و حجم معاملات تعیین کند. به عبارت دیگر، کانسلیم به دنبال سهامی است که هم بنیاد قوی دارد و هم شتاب قیمتی نشان میدهد .
کانسلیم در عمل: محدودیتها و ملاحظات
سیستم کانسلیم در بازار سهام آمریکا عملکرد قابل توجهی داشته است. بر اساس مطالعهای که انجمن آمریکایی سرمایهگذاران فردی (AAII) انجام داد، کانسلیم در بازه ۱۹۹۸ تا ۲۰۱۲ به طور میانگین بازده سالانه ۲۴.۷ درصد داشته است . با این حال، این سیستم محدودیتهایی نیز دارد که باید در نظر گرفته شود.
اول، کانسلیم یک استراتژی رشدمحور است و در بازارهای نزولی عملکرد ضعیفی دارد. سهامی که در یک بازار صعودی به سقفهای جدید میرسد، در صورت تغییر روند بازار ممکن است با بیشترین ریزش مواجه شود . دوم، در بازارهایی که اطلاعات به سرعت منتشر میشود، ممکن است قیمت سهام پیش از آنکه معیارهای بنیادی کانسلیم تأیید شوند، بخش زیادی از رشد خود را کرده باشد . سوم، این سیستم به دادههای مالی دقیق و بهروز نیاز دارد و در بازارهایی با شفافیت کمتر، اجرای آن دشوارتر است .
کانسلیم در بازار سهام ایران
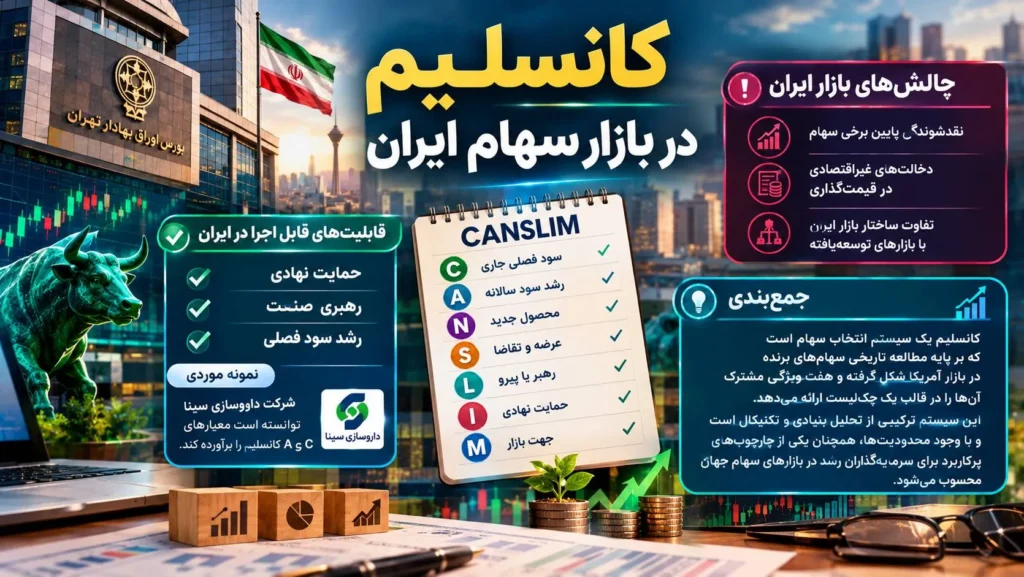
اجرای کانسلیم در بورس ایران با چالشهای خاص خود همراه است. از یک سو، برخی از مفاهیم مانند حمایت نهادی، رهبری صنعت و رشد سود فصلی قابل تطبیق هستند. مطالعات موردی در ایران نشان میدهد شرکتهایی مانند داروسازی سینا توانستهاند معیارهای C و A کانسلیم را برآورده کنند . از سوی دیگر، محدودیتهایی مانند نقدشوندگی پایین برخی سهام، دخالتهای غیراقتصادی در قیمتگذاری، و تفاوت ساختار بازار ایران با بازارهای توسعهیافته، نیازمند تعدیل و بومیسازی این استراتژی است.
کانسلیم یک سیستم انتخاب سهام است که بر پایه مطالعه تاریخی سهامهای برنده در بازار آمریکا شکل گرفته و هفت ویژگی مشترک آنها را در قالب یک چکلیست عملیاتی ارائه میدهد. این سیستم ترکیبی از تحلیل بنیادی و تکنیکال است و بر اهمیت رشد سود، محرکهای جدید، ساختار عرضه و تقاضا، رهبری صنعت، حمایت نهادی و جهت بازار تأکید دارد. با وجود محدودیتها، کانسلیم همچنان یکی از چارچوبهای پرکاربرد برای سرمایهگذاران رشد در بازارهای سهام جهان محسوب میشود.