جهت خرید اکانت TradingView با امکانات حرفهای و دسترسی به قابلیتهای پیشرفته پلتفرم میتوانید از خدمات هوش فعال استفاده کنید. برای اطلاع از پلنهای موجود، قیمت و نحوه فعالسازی اکانت تریدینگ ویو به این لینک مراجعه نمایید و یا از طریق شماره 09364549266 با پشتیبانی هوش فعال در ارتباط باشید.
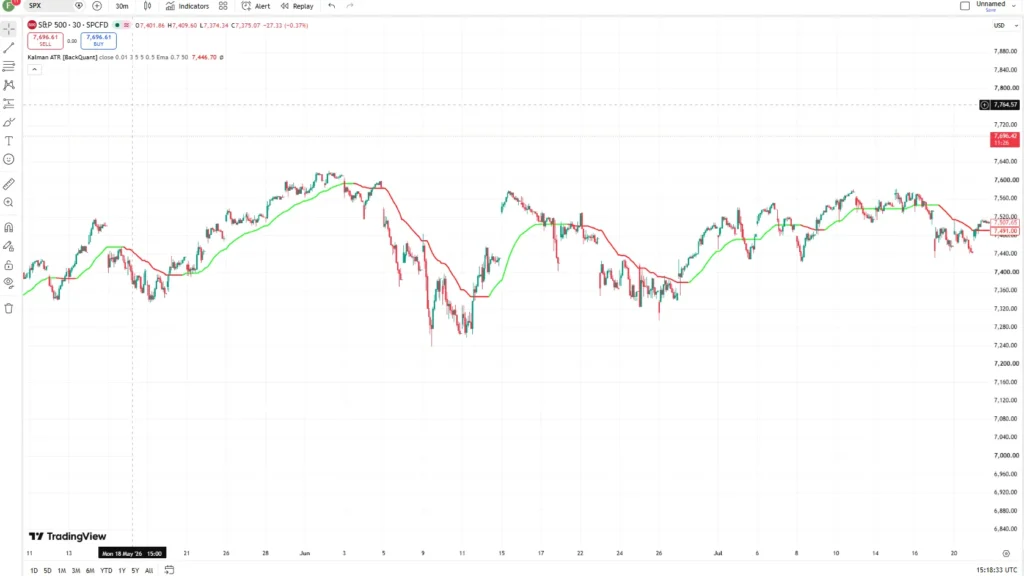
اندیکاتور Kalman ATR ترکیبی از دو مفهوم قدرتمند در تحلیل تکنیکال است: فیلتر کالمن (Kalman Filter) و اندیکاتور میانگین محدوده واقعی (ATR – Average True Range). فیلتر کالمن یک الگوریتم ریاضی است که برای تخمین وضعیت یک سیستم داینامیک از روی دادههای نویزی و دارای خطا استفاده میشود. در بازارهای مالی، از این فیلتر برای هموارسازی (Smoothing) قیمت و کاهش نویزهای تصادفی استفاده میشود تا روند اصلی بازار بهتر نمایان شود. وقتی این فیلتر بر روی دادههای قیمت اعمال میشود، خروجی آن یک خط نرمتر و پایدارتر از قیمت است که واکنش سریعتری نسبت به تغییرات واقعی روند نشان میدهد.
از سوی دیگر، ATR یک شاخص نوسانسنج است که میانگین دامنه نوسان قیمت (شامل شکافها) را در یک بازه زمانی مشخص اندازه میگیرد. ATR به خودی خود جهت روند را نشان نمیدهد، بلکه شدت نوسانات بازار را بیان میکند. در اندیکاتور Kalman ATR، مقدار ATR با استفاده از فیلتر کالمن هموار و پالایش میشود. هدف این کار حذف نویزهای اضافی از سیگنال نوسان است تا معاملهگر بتواند تغییرات واقعی و معنادار در نوسان بازار را بهتر تشخیص دهد. به عبارت دیگر، Kalman ATR یک نسخه «تمیزتر» و «هوشمندتر» از ATR سنتی است.

کاربرد اصلی این اندیکاتور در تشخیص تغییرات رژیم نوسانی بازار و مدیریت ریسک است. وقتی خط Kalman ATR بهطور پیوسته افزایش مییابد، نشاندهنده فعال شدن بازار و احتمال آغاز یک روند قوی (صعودی یا نزولی) است. برعکس، کاهش یا تثبیت مقدار آن حاکی از آرامش بازار و حرکت در یک محدوده خنثی است. معاملهگران از این اطلاعات برای تنظیم حد ضرر، تعیین اندازه پوزیشن و جلوگیری از ورود در بازارهای کمنوسان استفاده میکنند. ترکیب فیلتر کالمن با ATR باعث میشود سیگنالهای نوسان واقعی با تأخیر کمتر و دقت بیشتری نسبت به ATR معمولی دریافت شوند.
جهت سفارش طراحی و برنامهنویسی اختصاصی اندیکاتور و استراتژی معاملاتی برای TradingView میتوانید استراتژی، ایده یا نیاز معاملاتی خود را با تیم هوش فعال در میان بگذارید. برای دریافت مشاوره، بررسی امکان پیادهسازی و ثبت سفارش، از طریق شماره 09364549266 با پشتیبانی هوش فعال در ارتباط باشید.
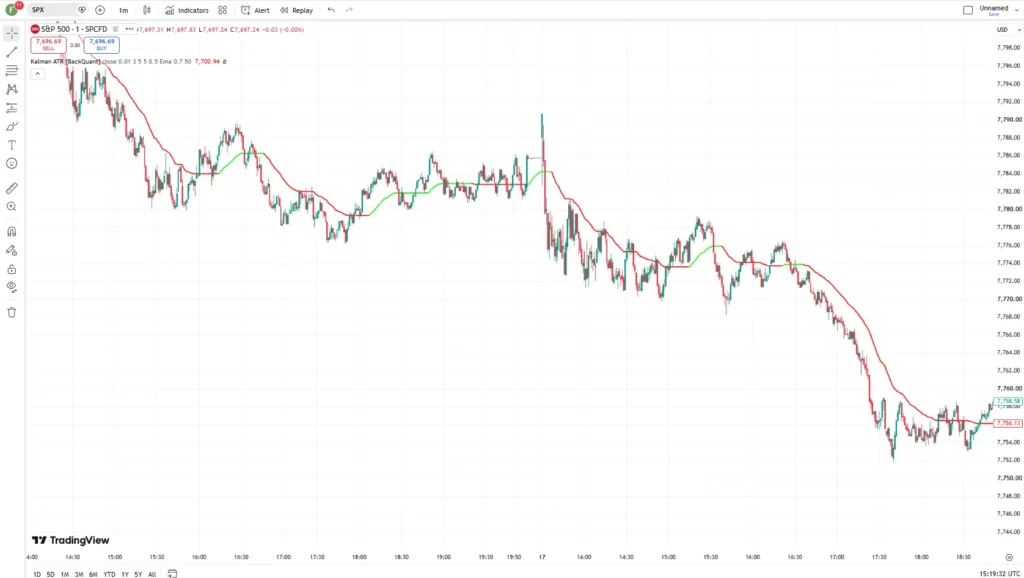
تنظیمات اندیکاتور Kalman ATR
ورودیها : در بخش ورودیها، گزینهای برای نمایش خط اندیکاتور روی نمودار قیمت وجود دارد که در صورت فعال شدن، خط مذکور بر روی قیمت ترسیم میشود.
بخش محاسبات : در بخش محاسبات، منبع قیمت برای فیلتر کالمن، قیمت پایانی در نظر گرفته شده است. پارامتر نویز فرایند با مقدار ۰.۰۱ نشاندهنده عدم قطعیت در مدل است و عدد کمتر به معنای صافتر بودن فیلتر خواهد بود. نویز اندازهگیری نیز با مقدار ۳ تعیین شده که عدد بزرگتر باعث کندتر و صافتر شدن فیلتر میشود. مرتبه فیلتر کالمن نیز عدد ۵ است که تعداد مراحل تخمین را مشخص میکند.
بخش Kalman ATR : در بخش مربوط به ATR کالمن، دوره محاسبه ATR برابر با ۵ کندل و ضریب اعمالی روی آن ۰.۵ تعیین شده است. همچنین گزینهای برای رنگآمیزی کندلها بر اساس روند صعودی یا نزولی وجود دارد که در صورت فعال شدن، کندلها متناسب با جهت حرکت بازار رنگگذاری میشوند.
بخش همگرایی یا کانفلوئنس :در بخش همگرایی، گزینهای برای نمایش میانگین متحرک ATR به عنوان خط همگرایی وجود دارد.
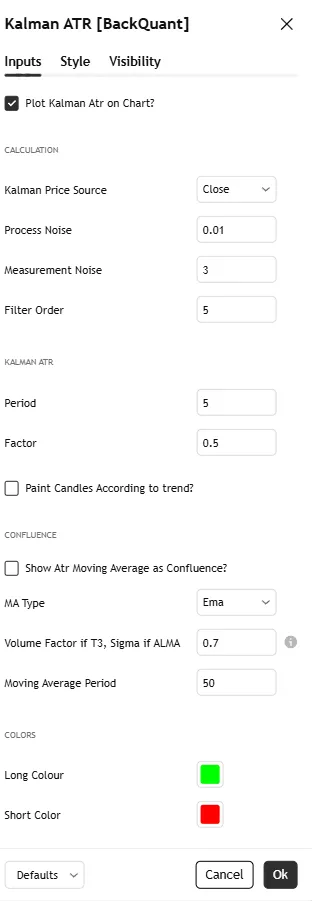
نوع میانگین متحرک و پارامترهای اضافی: نوع میانگین متحرک استفاده شده در این اندیکاتور، میانگین متحرک نمایی یا EMA است. پارامتر دیگری با عنوان فاکتور حجم برای T3 یا سیگما برای ALMA با مقدار ۰.۷ قابل تنظیم است و دوره میانگین متحرک اصلی نیز عدد ۵۰ در نظر گرفته شده است.
رنگها : در بخش رنگها، کاربر میتواند رنگ سیگنال خرید یا موقعیت صعودی و رنگ سیگنال فروش یا موقعیت نزولی را شخصیسازی کند.
دکمههای انتهایی : در نهایت، دکمههای بازگردانی به تنظیمات پیشفرض، انصراف از تغییرات و تأیید و اعمال تنظیمات در انتهای پنجره قرار دارند.
خلاصه کاربرد اندیکاتور : به طور خلاصه، این اندیکاتور برای تشخیص روند با استفاده از فیلتر کالمن و اندازهگیری نوسان با ATR طراحی شده است و به معاملهگر کمک میکند تا نقاط ورود و خروج بهینهتری با مدیریت ریسک بهتر پیدا کند.
اندیکاتور Kalman ATR
پس از تایید شماره موبایل، لینک دانلود فایل به شما نمایش داده خواهد شد.