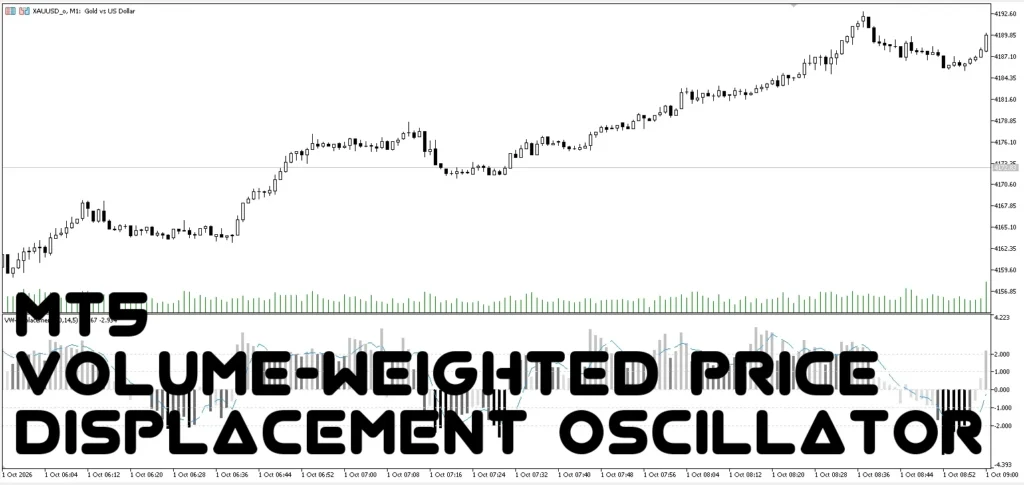
اندیکاتور Volume-Weighted Price Displacement (VWPD) یک ابزار تحلیل تکنیکال برای متاتریدر 5 است که میزان فاصله قیمت از میانگین وزنی حجم (VWAP) را اندازهگیری میکند. هدف اصلی این اندیکاتور شناسایی شرایطی است که قیمت با قدرت از میانگین حجمی خود فاصله میگیرد یا پس از یک حرکت شدید، به محدودههای احتمالی اشباع و خستگی روند نزدیک میشود. برخلاف اندیکاتورهای معمولی که صرفاً تغییرات قیمت را بررسی میکنند، این ابزار فاصله قیمت از میانگین را با در نظر گرفتن حجم معاملات و نوسانات بازار تحلیل میکند.
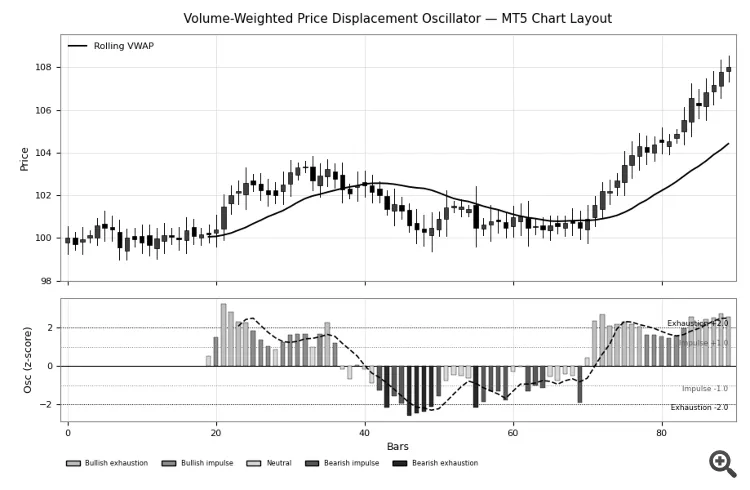
یکی از قابلیتهای اصلی VWPD، نمایش یک هیستوگرام رنگی در پنجرهای جداگانه است که وضعیت حرکت قیمت را نسبت به VWAP مشخص میکند. مقدار صفر نشاندهنده قرار گرفتن قیمت بستهشدن در نزدیکی میانگین وزنی حجم است. زمانی که مقدار اندیکاتور از سطح مثبت یک عبور کند، شرایط حرکت صعودی قدرتمند یا Impulse مطرح میشود و عبور از سطح مثبت دو میتواند نشانهای از خستگی یا Exhaustion حرکت صعودی باشد. در جهت مخالف نیز عبور از سطوح منفی یک و منفی دو، بهترتیب شرایط حرکت نزولی قدرتمند و احتمال خستگی روند نزولی را مشخص میکند.

این اندیکاتور برای تفکیک بهتر وضعیت بازار از پنج رنگ مختلف استفاده میکند. رنگهای روشنتر و تیرهتر، شرایط مختلف حرکت صعودی و نزولی را نمایش میدهند و رنگ خنثی برای زمانی در نظر گرفته شده است که مقدار اسیلاتور بین محدوده مثبت یک و منفی یک قرار دارد. علاوه بر هیستوگرام اصلی، یک خط سیگنال آبیرنگ نیز در پنجره اندیکاتور رسم میشود که از میانگین متحرک ساده مقادیر اسیلاتور محاسبه شده و میتواند برای بررسی جهت حرکت، تغییر مومنتوم و تقاطعهای احتمالی مورد استفاده قرار گیرد.
جهت سفارش طراحی و برنامهنویسی اختصاصی اندیکاتور، اکسپرت و ربات معاملهگر برای MetaTrader 4 و MetaTrader 5 میتوانید استراتژی، ایده یا نیاز معاملاتی خود را با تیم هوش فعال در میان بگذارید. برای دریافت مشاوره، بررسی امکان پیادهسازی و ثبت سفارش، از طریق شماره 09364549266 با پشتیبانی هوش فعال در ارتباط باشید.
در بخش محاسباتی، VWPD از میانگین وزنی حجم در یک دوره مشخص و انحراف معیار قیمت بستهشدن برای نرمالسازی فاصله قیمت استفاده میکند. به همین دلیل، خروجی اندیکاتور به شکل یک مقدار استانداردشده یا Z-Score نمایش داده میشود و امکان مقایسه شدت حرکت قیمت در شرایط مختلف نوسانی بازار را فراهم میکند. معاملهگر میتواند دوره محاسبه VWAP، دوره محاسبه نوسانات، دوره هموارسازی خط سیگنال، آستانه تشخیص حرکت قدرتمند، آستانه خستگی روند و نوع قیمت مورد استفاده در محاسبه VWAP را تغییر دهد.
در مجموع، Volume-Weighted Price Displacement ابزاری مناسب برای معاملهگرانی است که قصد دارند قدرت حرکت قیمت نسبت به میانگین وزنی حجم را بررسی کنند و میان شرایط حرکت قدرتمند و احتمال خستگی روند تمایز قائل شوند. این اندیکاتور میتواند در کنار ابزارهایی مانند پرایس اکشن، حمایت و مقاومت، VWAP و سایر روشهای تحلیل مومنتوم برای بررسی نقاط ورود و خروج احتمالی استفاده شود. البته عبور از محدودههای Impulse یا Exhaustion بهتنهایی سیگنال قطعی خرید یا فروش نیست و بهتر است با تأیید سایر ابزارهای تحلیلی و مدیریت ریسک همراه باشد.
توضیحات طراح اندیکاتور Volume-Weighted Price Displacement Oscillator
اندیکاتور Volume-Weighted Price Displacement Oscillator با هدف بررسی میزان فاصله قیمت از میانگین وزنی حجم معاملات (VWAP) طراحی شده است. بسیاری از ابزارهای تشخیص بازگشت قیمت، فاصله قیمت را نسبت به میانگین متحرک ساده اندازهگیری میکنند؛ اما در این روش تمام کندلها اهمیت یکسانی دارند، بدون اینکه حجم معاملات آنها در نظر گرفته شود. این اندیکاتور از یک VWAP متحرک استفاده میکند که در آن کندلهای دارای حجم بیشتر، تأثیر بیشتری بر میانگین دارند. به همین دلیل، نقطه مرجع محاسباتی آن بیشتر منعکسکننده محدودههایی است که فعالیت معاملاتی بیشتری در آنها انجام شده است.
هسته اصلی محاسبات اندیکاتور بر اساس اختلاف قیمت بستهشدن کندل با VWAP متحرک شکل میگیرد. از آنجا که فاصله قیمتی خام در نمادها و تایمفریمهای مختلف قابل مقایسه نیست، این مقدار با استفاده از انحراف معیار متحرک قیمت بستهشدن نرمالسازی میشود و خروجی به شکل Z-Score نمایش داده میشود. مقادیر نزدیک به صفر نشاندهنده قرار گرفتن قیمت در نزدیکی مرکز وزنی بازار هستند. عبور از محدوده مثبت یا منفی یک، بیانگر شکلگیری حرکت قدرتمند یا Impulse است و عبور از محدوده مثبت یا منفی دو، شرایط خستگی آماری یا Exhaustion را نشان میدهد که احتمال توقف حرکت، تثبیت قیمت یا بازگشت به میانگین در آن افزایش مییابد.
برای تفسیر سادهتر وضعیت بازار، خروجی اندیکاتور به شکل هیستوگرام رنگی در پنجرهای جداگانه نمایش داده میشود. پنج حالت رنگی، وضعیت خستگی صعودی، حرکت قدرتمند صعودی، محدوده خنثی، حرکت قدرتمند نزولی و خستگی نزولی را از یکدیگر تفکیک میکنند. همچنین نوسانات بازار در هر کندل مجدداً محاسبه میشوند؛ بنابراین سطوح تشخیص حرکت قدرتمند و خستگی روند بهصورت پویا با شرایط نوسانی بازار سازگار میشوند. در بازارهای رونددار، تثبیت مقادیر در محدوده Impulse میتواند برای تأیید ادامه حرکت استفاده شود و در بازارهای رنج، مشاهده Exhaustion همراه با چرخش خط سیگنال به سمت صفر میتواند هشداری برای بررسی فرصتهای بازگشت قیمت باشد.
در بخش تنظیمات، دوره محاسبه VWAP، دوره محاسبه انحراف معیار، دوره هموارسازی خط سیگنال، آستانه تشخیص حرکت قدرتمند، آستانه خستگی آماری و نوع قیمت مورد استفاده در محاسبه VWAP قابل تغییر هستند. طراح پیشنهاد میکند تنظیمات پیشفرض 20، 14 و 5 بهعنوان نقطه شروع در تایمفریمهای 15 دقیقه تا یکساعته استفاده شوند؛ برای معاملات اسکالپ میتوان دورهها را کوتاهتر و برای تحلیلهای بلندمدت در تایمفریمهای چهارساعته و روزانه آنها را افزایش داد. این اندیکاتور برای نمادهای مختلف قابل استفاده است و به دلیل نرمالسازی مبتنی بر نوسانات، نیازی به تنظیم مجدد آستانهها بر اساس مقیاس قیمتی هر نماد ندارد. با این حال، مقادیر Exhaustion نباید بهتنهایی سیگنال قطعی بازگشت تلقی شوند و بهتر است در کنار سطوح تکنیکال، تأییدیههای دیگر و مدیریت ریسک مورد استفاده قرار گیرند.
تنظیمات اندیکاتورVolume-Weighted Price Displacement Oscillator
VWAPPeriod: این گزینه تعداد کندلهایی را مشخص میکند که برای محاسبه میانگین قیمت وزنی بر اساس حجم معاملات (VWAP) استفاده میشوند. مقدار پیشفرض 20 است؛ یعنی میانگین وزنی حجم بر اساس 20 کندل اخیر محاسبه میشود. افزایش این مقدار باعث میشود VWAP با دادههای بیشتری محاسبه شود و کاهش آن، میانگین را نسبت به تغییرات اخیر بازار حساستر میکند.
VolatilityPeriod: این گزینه دوره محاسبه انحراف معیار قیمتهای بستهشدن را تعیین میکند. انحراف معیار برای نرمالسازی فاصله قیمت از VWAP و تبدیل آن به مقدار Z-Score استفاده میشود. مقدار پیشفرض 14 است و با تغییر آن میتوان میزان حساسیت اسیلاتور به نوسانات بازار را تنظیم کرد.
SignalPeriod: این گزینه دوره هموارسازی اسیلاتور را برای محاسبه خط سیگنال مشخص میکند. خط سیگنال با استفاده از میانگین متحرک ساده (SMA) از مقادیر اسیلاتور محاسبه شده و بهصورت یک خط چین در پنجره اندیکاتور نمایش داده میشود. مقدار پیشفرض 5 است و کاهش آن باعث واکنش سریعتر خط سیگنال به تغییرات اسیلاتور میشود.
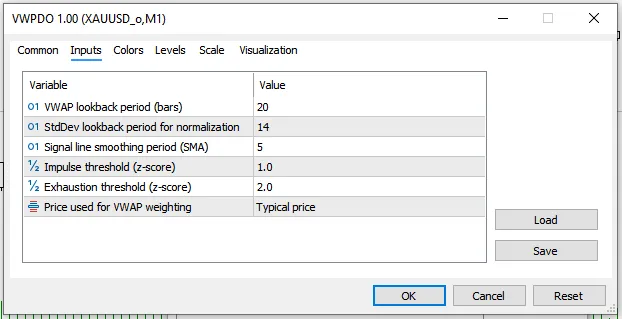
ImpulseLevel: این گزینه آستانه تشخیص حرکت قدرتمند قیمت یا Impulse را بر اساس مقدار Z-Score تعیین میکند. مقدار پیشفرض 1.0 است؛ بنابراین عبور اسیلاتور از سطح مثبت 1 یا منفی 1 نشاندهنده افزایش فاصله قیمت از VWAP و شکلگیری یک حرکت جهتدار است. افزایش این مقدار باعث میشود تشخیص حرکتهای قدرتمند به تغییرات بزرگتری وابسته باشد.
ExhaustionLevel: این گزینه آستانه تشخیص خستگی آماری قیمت یا Exhaustion را مشخص میکند. مقدار پیشفرض 2.0 است و زمانی که مقدار اسیلاتور از سطح مثبت 2 یا منفی 2 عبور کند، حرکت قیمت بهعنوان یک وضعیت کشیدهشده نسبت به نوسانات اخیر شناسایی میشود. این محدوده میتواند برای بررسی احتمال توقف، تثبیت یا بازگشت قیمت مورد توجه قرار گیرد.
VWAPPrice: این گزینه نوع قیمت مورد استفاده در محاسبه VWAP را تعیین میکند. مقدار پیشفرض PRICE_TYPICAL است که از میانگین قیمت بالا، پایین و بستهشدن کندل محاسبه میشود. با تغییر این گزینه میتوان از قیمت بازشدن، بستهشدن، بیشترین، کمترین، میانه، Typical یا Weighted برای محاسبه میانگین وزنی استفاده کرد.
اندیکاتور Volume-Weighted Price Displacement Oscillator برای متاتریدر 5
پس از تایید شماره موبایل، لینک دانلود فایل به شما نمایش داده خواهد شد.