آشنایی با صورتهای مالی در بورس؛ راهنمای تحلیل بنیادی شرکتها
تحلیل بنیادی شرکتها بدون دسترسی به اطلاعات مالی دقیق و قابل اتکا تقریباً غیرممکن است. سرمایهگذارانی که قصد دارند ارزش واقعی سهام یک شرکت را بشناسند، باید بتوانند وضعیت مالی، عملکرد و جریانهای نقدی آن را بررسی کنند. صورتهای مالی مهمترین ابزار برای این کار هستند. این گزارشها توسط شرکتهای پذیرفتهشده در بورس تهیه و در سامانه کدال منتشر میشوند تا همه سرمایهگذاران، در زمان مشخص و به شکلی یکسان، به اطلاعات دسترسی داشته باشند. هدف از این شفافیت، جلوگیری از رانت اطلاعاتی و سوءاستفادههای احتمالی است.صورتهای مالی را میتوان به چند نوع اصلی تقسیم کرد که هرکدام بخشی از واقعیت مالی شرکت را نشان میدهند. در ادامه، مهمترین این صورتها را با زبانی ساده و آموزشی بررسی میکنیم.
ترازنامه؛ تصویری از وضعیت مالی در یک لحظه
ترازنامه یا صورت وضعیت مالی، یکی از مهمترین صورتهای مالی در بورس است. این گزارش نشان میدهد که یک شرکت در یک تاریخ مشخص، چه داراییهایی دارد، چقدر بدهکار است و چه مقدار از سرمایه متعلق به صاحبان سهام است. ترازنامه بر پایه معادله اساسی حسابداری ساخته میشود:
داراییها = بدهیها + حقوق صاحبان سهام
با فیلترهای بورسی، بهجای بررسی تعداد زیادی سهم، در چند لحظه سهام مناسب را بر اساس معیارهای موردنظر خود پیدا کنید و فرصتهای بازار بورس را سریعتر شناسایی کنید.
برای مشاهده و خرید فیلترهای بورس حرفهای و انتخاب فیلتر مناسب، همین حالا روی این لینک زیر کلیک کنید.
این معادله به زبان ساده میگوید هر چیزی که شرکت دارد، یا از طریق بدهی به دست آمده یا از طریق سرمایه صاحبان سهام. اگر نسبت بدهیهای یک شرکت به داراییهایش بالا باشد، آن شرکت با ریسک بیشتری روبهروست، زیرا تعهدات سنگینتری در برابر طلبکاران دارد. برای مثال، شرکتی را در نظر بگیرید که داراییهایی به ارزش هزار میلیارد تومان دارد، اما ششصد میلیارد تومان آن از طریق وام و بدهی تأمین شده است. چنین شرکتی نسبت به شرکتی با همان دارایی اما بدهی دویست میلیارد تومانی، آسیبپذیری بیشتری در برابر بحرانهای مالی دارد.
داراییها خود به دو دسته جاری و غیرجاری تقسیم میشوند. داراییهای جاری آنهایی هستند که بهسرعت قابل تبدیل به پول نقدند؛ مانند وجه نقد، سرمایهگذاریهای کوتاهمدت، مطالبات و اسناد دریافتنی، موجودی مواد و کالا، پیشپرداختها و سپردههای بانکی. در مقابل، داراییهای غیرجاری یا ثابت، نقدشوندگی پایینی دارند و شرکت قصد ندارد آنها را در کوتاهمدت بفروشد. ساختمان، ماشینآلات، سرمایهگذاریهای بلندمدت و داراییهای نامشهودی مانند اعتبار برند یا حق امتیازها در این دسته قرار میگیرند.
بدهیها نیز به همین شکل به جاری و غیرجاری تقسیم میشوند. بدهیهای جاری تعهداتی هستند که باید در کمتر از یک سال پرداخت شوند؛ مثل حسابهای پرداختنی، مالیات و سود سهام پرداختنی، تسهیلات مالی کوتاهمدت و پیشدریافتها. بدهیهای غیرجاری یا بلندمدت، تعهداتی هستند که سررسید آنها بیش از یک سال است؛ مانند وامهای بلندمدت و اسناد پرداختنی بلندمدت.
صورت سود و زیان؛ نشاندهنده میزان سودآوری
دومین صورت مالی مهم، صورت سود و زیان است. اگر ترازنامه عکسی از وضعیت مالی شرکت در یک لحظه باشد، صورت سود و زیان فیلمی از عملکرد شرکت در طول یک دوره مالی است. این صورت نشان میدهد شرکت در پایان سال مالی چقدر فروش داشته، چه هزینههایی پرداخته و در نهایت چه مقدار سود یا زیان به دست آورده است.
سودآوری یکی از مهمترین معیارها برای انتخاب سهام است. هرچه سود یک شرکت در مقایسه با قیمت سهام آن بیشتر باشد، سهام آن ارزندهتر به نظر میرسد. تمام شرکتهای بورسی موظفاند در پایان سال مالی، صورت سود و زیان خود را منتشر کنند و از این طریق میزان سودآوری خود را به سهامداران اطلاع دهند. برای مثال، اگر شرکتی در سال گذشته پانصد میلیارد تومان فروش داشته و پس از کسر هزینهها، صد میلیارد تومان سود خالص به دست آورده باشد، این عدد در صورت سود و زیان قابل مشاهده است و سرمایهگذار میتواند آن را با سالهای قبل یا با شرکتهای مشابه مقایسه کند.
صورت سود و زیان جامع؛ نگاهی کاملتر به درآمدها و هزینهها
صورت سود و زیان معمولی همه درآمدها و هزینهها را نشان نمیدهد. برخی درآمدها و هزینههای تحققنیافته یا مواردی که مستقیماً به حقوق صاحبان سهام مربوط میشوند، در آن لحاظ نمیشوند. به همین دلیل، صورت دیگری به نام صورت سود و زیان جامع طراحی شده است که تصویری کاملتر ارائه میدهد.صورت سود و زیان جامع، همه درآمدها و هزینهها را، چه تحققیافته و چه تحققنیافته، پوشش میدهد. مواردی مانند تعدیلات سنواتی، سود یا زیان خالص دوره، سایر درآمدها و هزینههای شناساییشده مانند تجدید ارزیابی داراییهای ثابت مشهود، تسعیر داراییها و بدهیهای ارزی نیز در این صورت دیده میشوند. برای سرمایهگذارانی که تحلیل بنیادی دقیقتری میخواهند، این صورت مالی اطلاعات ارزشمندی فراهم میکند.
صورت جریان وجوه نقد؛ خون حیاتبخش شرکت
گردش پول نقد در شرکت مانند خون در رگهای بدن است. یک شرکت بدون نقدینگی کافی نمیتواند به فعالیت خود ادامه دهد، حتی اگر سود حسابداری بالایی داشته باشد. صورت جریان وجوه نقد، گردش نقدینگی شرکت را در طول یک سال نشان میدهد و منابع و مصارف وجوه نقد را به طور دقیق مشخص میکند.
این صورت مالی بر اساس اطلاعات موجود در ترازنامه و صورت سود و زیان تهیه میشود. بستانکاران و سرمایهگذاران به دقت جریان نقدی شرکت را بررسی میکنند، زیرا از این طریق میتوانند جریانهای نقدی بالقوه آتی، قدرت نقدینگی، توان پرداخت دیون، انعطافپذیری مالی و کیفیت درآمد شرکت را ارزیابی کنند. برای مثال، شرکتی ممکن است سود حسابداری بالایی گزارش کند، اما اگر جریان نقدی عملیاتی آن منفی باشد، نشانهای از مشکل در وصول مطالبات یا انباشت موجودی است.
چه کسانی از صورتهای مالی استفاده میکنند؟
استفادهکنندگان صورتهای مالی در بورس به دو گروه درونی و بیرونی تقسیم میشوند. استفادهکنندگان درونی، مدیران شرکت هستند که برای تصمیمگیریهای مدیریتی به گزارشهای مالی دسترسی نامحدود دارند. آنها میتوانند این گزارشها را به هر شکلی که نیاز دارند از حسابداران خود دریافت کنند.
استفادهکنندگان بیرونی، سرمایهگذاران بالقوه و بالفعل، بستانکاران، تحلیلگران و نهادهای نظارتی هستند. این افراد طبق استانداردهای حسابداری و مقررات سازمان بورس به گزارشهای مالی دسترسی پیدا میکنند و بر اساس آن تصمیم میگیرند. برای مثال، یک سرمایهگذار حقیقی که قصد خرید سهام شرکتی را دارد، با مطالعه ترازنامه و صورت سود و زیان آن شرکت میتواند ریسک و بازده احتمالی سرمایهگذاری خود را بسنجد.
نکتهای درباره گزارشهای حسابرسیشده و حسابرسینشده
در سامانه کدال، دو اصطلاح حسابرسیشده و حسابرسینشده به چشم میخورد. گزارشهای حسابرسیشده توسط یک موسسه حسابرسی مستقل بیرون از شرکت بررسی و تأیید میشوند، در حالی که گزارشهای حسابرسینشده توسط حسابداران داخلی شرکت تهیه میشوند. تمام شرکتهای بورسی موظفاند گزارشهای میاندورهای ششماهه و پایان سال مالی خود را به صورت حسابرسیشده ارائه دهند. این الزام به سرمایهگذاران اطمینان میدهد که اطلاعات ارائهشده از دقت و صحت کافی برخوردار است.
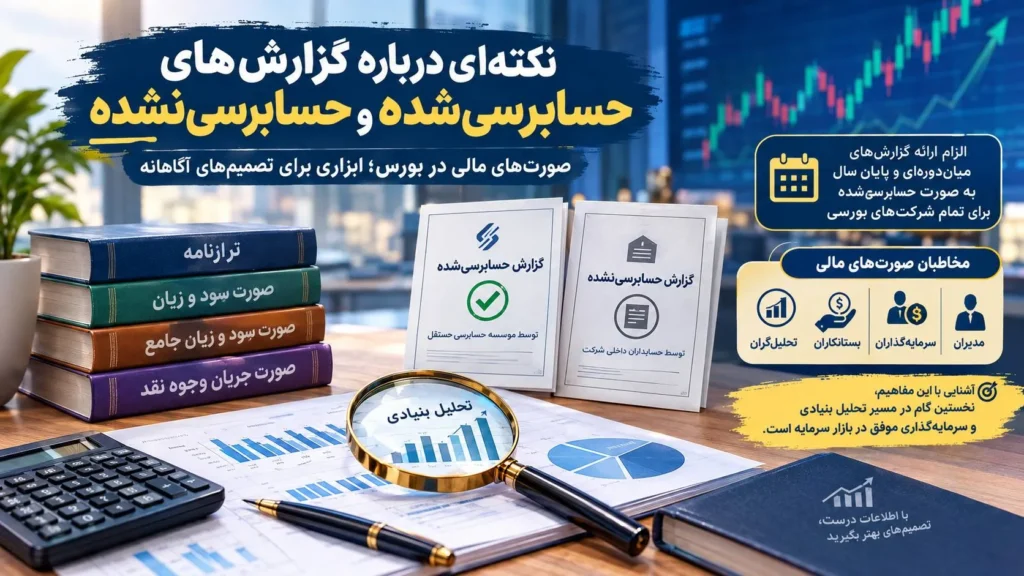
صورتهای مالی در بورس ابزار اصلی برای شناخت وضعیت مالی، عملکرد و جریانهای نقدی شرکتها هستند. ترازنامه، صورت سود و زیان، صورت سود و زیان جامع و صورت جریان وجوه نقد، هرکدام بخشی از تصویر بزرگتر را نشان میدهند. مدیران، سرمایهگذاران، بستانکاران و تحلیلگران با تجزیه و تحلیل این صورتها میتوانند درباره گذشته، حال و آینده شرکت قضاوت کنند و تصمیمهای آگاهانهتری بگیرند. آشنایی با این مفاهیم، نخستین گام در مسیر تحلیل بنیادی و سرمایهگذاری موفق در بازار سرمایه است.