در دنیای امروز، وقتی کارت بانکی میکشیم یا از طریق اپلیکیشن پول منتقل میکنیم، احساس میکنیم همهچیز در یک لحظه اتفاق میافتد. صفحه تأیید میشود، موجودی بهروز میشود و زندگی ادامه مییابد. اما پشت این پردهی نمایشی از سرعت، واقعیت دیگری نهفته است: پول واقعی به کندی حرکت میکند. تسویهحساب — یعنی انتقال واقعی وجه بین مؤسسات مالی — روزها طول میکشد و این تأخیر پنهان، هزینههای سنگینی بر دوش مصرفکنندگان، کسبوکارها و کل اقتصاد میگذارد.
شکاف تسویه: هزینهای که همه پرداخت میکنیم
بیشتر اپلیکیشنهای پرداخت امروزی بر بستر ACH کار میکنند؛ شبکهای که در دهه ۱۹۷۰ توسعه یافت و به طور متوسط سه تا پنج روز کاری طول میکشد تا پول را تسویه کند. برای پرداختهای بینالمللی، پردازش SWIFT میتواند یک تا پنج روز کاری زمان ببرد و پول در این مسیر ممکن است به چهار یا پنج بانک مختلف برسد. این تأخیرها به قدری عادی شدهاند که کمتر کسی به هزینههای پنهان آنها توجه میکند.

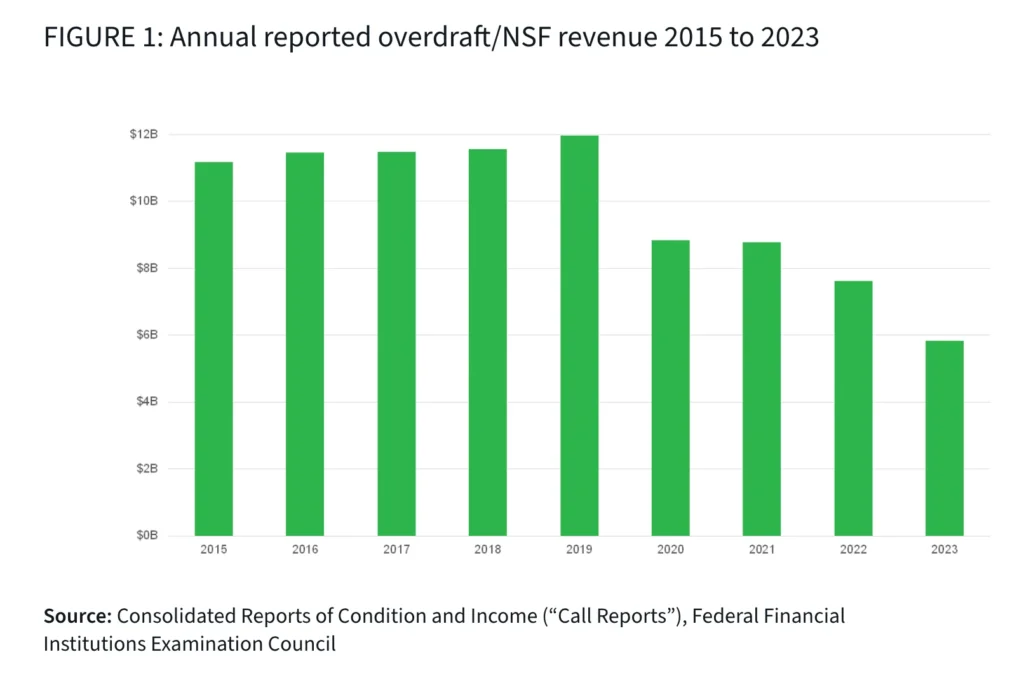
اداره حفاظت مالی مصرفکننده آمریکا تخمین میزند که شهروندان این کشور سالانه میلیاردها دلار برای هزینههای اضافهبرداشت و وامهای روزپرداخت میپردازند که بخش زیادی از آن نه به دلیل ورشکستگی، بلکه به خاطر عدم تطابق زمانی رخ میدهد. بسیاری از پلتفرمها «پرداخت فوری» را تبلیغ میکنند، اما آنچه واقعاً ارائه میدهند یک پیشپرداخت با هزینه است. ما برای دسترسی به پولی که قبلاً به دست آوردهایم هزینه میپردازیم، فقط به این دلیل که ریلهای پرداخت برای تسویه بیش از حد طول میکشند.
جهت عضویت در کانال اندیکاتور و اکسپرت کلیک کنید ایتا | بله | تلگرام
جهت سفارش طراحی و برنامهنویسی اختصاصی اندیکاتور، اکسپرت و ربات معاملهگر برای MetaTrader 4 و MetaTrader 5 میتوانید استراتژی، ایده یا نیاز معاملاتی خود را با تیم هوش فعال در میان بگذارید. برای دریافت مشاوره، بررسی امکان پیادهسازی و ثبت سفارش، از طریق شماره 09364549266 با پشتیبانی هوش فعال در ارتباط باشید.
برای کارگر متوسط یا صاحب کسبوکار کوچک، این تأخیر فقط یک ناخوشایند ساده نیست — میتواند به معنای هزینههای اضافهبرداشت، از دست دادن تخفیفها یا حتی دیرکرد در پرداخت اجاره باشد. در حالی که بر اساس گزارش بانک PNC، ۶۷٪ آمریکاییها از حقوق تا حقوق زندگی میکنند، این تأخیرهای کوچک به هزینههای قابل توجهی تبدیل میشوند که کسانی که کمترین توانایی پرداخت را دارند، بیشترین آسیب را از آن میبینند.
زمان یعنی ریسک
زمان ریسک ایجاد میکند. برگشتهای ACH — یعنی معکوس شدن یک پرداخت ACH — حدود ۱٪ از کل پرداختهای ACH را تشکیل میدهند. اغلب وقتی برگشتی رخ میدهد، بانکی که تراکنش را آغاز کرده، با مشکل مواجه میشود و گزینههای بسیار کمی برای جبران دارد. برای مقابله با این وضعیت، از فروشندگان برای هر تراکنش هزینه اضافی دریافت میشود تا بتوانند تقلب ACH را پوشش دهند. این چرخه معیوب، انجام تراکنش را برای همه ما گرانتر میکند.
در سطح کلان، تأخیر در تسویه سرعت گردش پول در اقتصاد را کاهش میدهد. وقتی وجوه در حال انتقال گیر میکنند، نمیتوانند دوباره سرمایهگذاری، خرج یا به طور مولد پسانداز شوند. این یعنی اقتصاد از پتانسیل کامل خود عقب میماند و همه ما هزینه آن را میپردازیم.
درسهایی از بحران گیماستاپ
در سال ۲۰۲۰، زمانی که کیت گیل، معروف به «رورینگ کیتی»، جمعیت زیادی از معاملهگران خرد را در ردیت سازماندهی کرد تا سهام گیماستاپ را شورت اسکوییز کنند، کارگزاریها مجبور شدند معاملات را متوقف کنند. دلیل این توقف، جهش حجم معاملات و نیاز کارگزاریها به حفظ آستانههای الزامات سرمایه خالص در ترازنامههایشان طبق قوانین شرکت ملی تسویه اوراق بهادار بود. رابینهود به سراغ سرمایهگذارانش رفت و در چند روز حدود ۱ میلیارد دلار جمعآوری کرد، فقط برای اینکه در ذخایر نگه دارد تا از حجم معاملات پشتیبانی کند.
این رویداد باعث شد شرکت سپردهگذاری و تسویه (DTCC) اعلام کند که به تسویه «T0» اوراق بهادار، یعنی تسویه همان روز، حرکت خواهد کرد — بهبودی عظیم نسبت به استاندارد T+2، یا تسویه دو روزه، برای بیشتر سهام. این اتفاق نشان داد که حتی بازارهای مالی پیشرفته نیز از کندی تسویه رنج میبرند و نیاز به تغییر، یک ضرورت است.
استیبلکوینها: راهحل فوری و ناخالص
اگرچه هنوز تسویه T0 اوراق بهادار را نداریم، اما به لطف استیبلکوینها به تسویه فوری و ناخالص پرداختها بسیار نزدیکتر شدهایم. استیبلکوینها ارزهای دیجیتالی هستند که به ارزش یک دارایی واقعی مانند دلار آمریکا یا ارز فیات دیگر وابستهاند و تراکنشهای فوری و همتا به همتا را از طریق اینترنت باز و با استفاده از بلاکچینهایی مانند اتریوم ارائه میدهند.
تا اواسط سال ۲۰۲۵، استیبلکوینها به ارزش بازار ۲۵۱.۷ میلیارد دلار رسیده بودند که نسبت به سال قبل ۲۲٪ افزایش داشت. حجم انتقال ماهانه استیبلکوینها در سپتامبر ۵.۸۷ تریلیون دلار بود که نسبت به سال قبل ۲۲۸٪ افزایش داشت و از حجم پردازششده شبکه ویزا در سهماهه اول ۲۰۲۵ که ۳.۳ تریلیون دلار بود، پیشی گرفت. در سراسر صنعت، حجم حقوق و دستمزد با استیبلکوین افزایش یافته است و برخی ارائهدهندگان رشد سهرقمی را در سال ۲۰۲۵ گزارش کردهاند، زیرا کارفرمایان به طور فزایندهای به دنبال گزینههای پرداخت سریعتر و ۲۴ ساعته هستند.
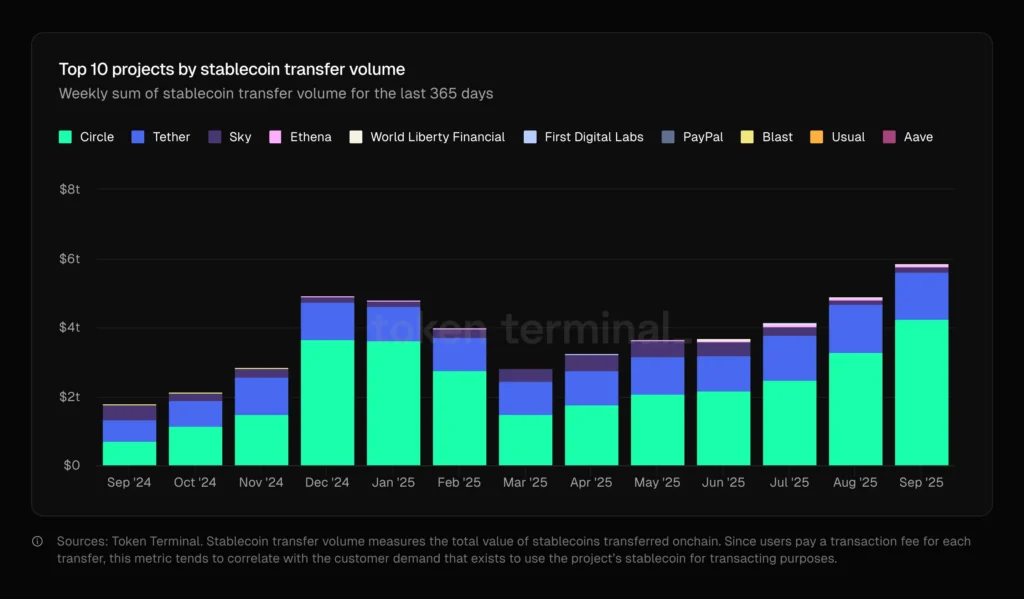
حجم استیبلکوین بسیار رقابتی است و شروع به پیشی گرفتن از سایر شبکههای نوظهور انتقال پول «فوری» مانند FedNow و RTP کرده است. در واقع، شبکه SWIFT در ۲۹ سپتامبر اعلام کرد که یک بلاکچین برای تسهیل انتقال بینالمللی پول به صورت ۲۴ ساعته و هفت روز هفته، با همکاری ۳۰ بانک شریک دیگر، خواهد ساخت. این حرکت نشاندهنده پذیرش گستردهتر فناوری بلاکچین توسط نهادهای مالی سنتی است.
تأثیر بر زندگی روزمره و اقتصاد
ادغام استیبلکوینها در شبکههای پرداخت روزمره، تجربه کاربری انتقال فوری پول را حفظ میکند و در همان زمان واقعاً به آن عمل میکند. تأثیر واقعی نقدینگی آزاد و سریع، بیش از حذف ریسک سیستمی و ارزانتر کردن پرداختها خواهد بود — این امر مدلهای کسبوکار را دگرگون میکند، پارادایمهای جبران خدمات را تغییر میدهد و اساساً روشهایی را که تصمیم میگیریم با یکدیگر تراکنش کنیم، بازآرایی میکند.
تصور کنید کارمندی که دیگر مجبور نیست روزها منتظر واریز حقوق خود بماند. کسبوکار کوچکی که میتواند بدون نگرانی از برگشت تراکنش، با مشتریان خود در سراسر جهان معامله کند. خانوادهای که میتواند پول را فوراً به بستگان خود در کشور دیگر منتقل کند، بدون پرداخت هزینههای سنگین. اینها فقط چند نمونه از مزایای بالقوهای هستند که استیبلکوینها میتوانند به ارمغان بیاورند.
کندی سیستم مالی یک دشمن خاموش است که باید به عنوان چنین چیزی شناخته شود. نیروهای زیادی علیه آمریکایی متوسط کار میکنند، اما تأخیر در تسویه پرداختها یکی از پنهانترین و در عین حال تأثیرگذارترین آنهاست. خوشبختانه، فناوریهایی مانند استیبلکوینها در حال تغییر این معادله هستند و وعدهی یک سیستم مالی سریعتر، عادلانهتر و کارآمدتر را میدهند.
استیبلکوینها نه تنها ریسک سیستمی را کاهش میدهند و پرداختها را ارزانتر میکنند، بلکه زندگی را برای همه کسانی که میدانند هر سِنت مهم است، آسانتر و عادلانهتر خواهند کرد. در دنیایی که سرعت و کارایی به ارزشهای کلیدی تبدیل شدهاند، پذیرش این فناوری نه یک انتخاب، بلکه یک ضرورت است. آیندهای را تصور کنید که در آن انتقال پول به همان سرعتی که یک پیام متنی ارسال میشود، انجام شود — این آینده چندان دور نیست.