سرمایهگذاری بدون در نظر گرفتن میزان ریسکپذیری، مانند رانندگی در جادهای ناشناخته بدون توجه به سرعت مجاز است. یکی از مهمترین اصول موفقیت در بازارهای مالی، طراحی پرتفویی است که با شخصیت، اهداف و تحمل ریسک سرمایهگذار هماهنگ باشد. در این مقاله، گامبهگام بررسی میکنیم که چگونه میتوان پرتفویی متناسب با ریسکپذیری خود ساخت.
ریسکپذیری چیست؟
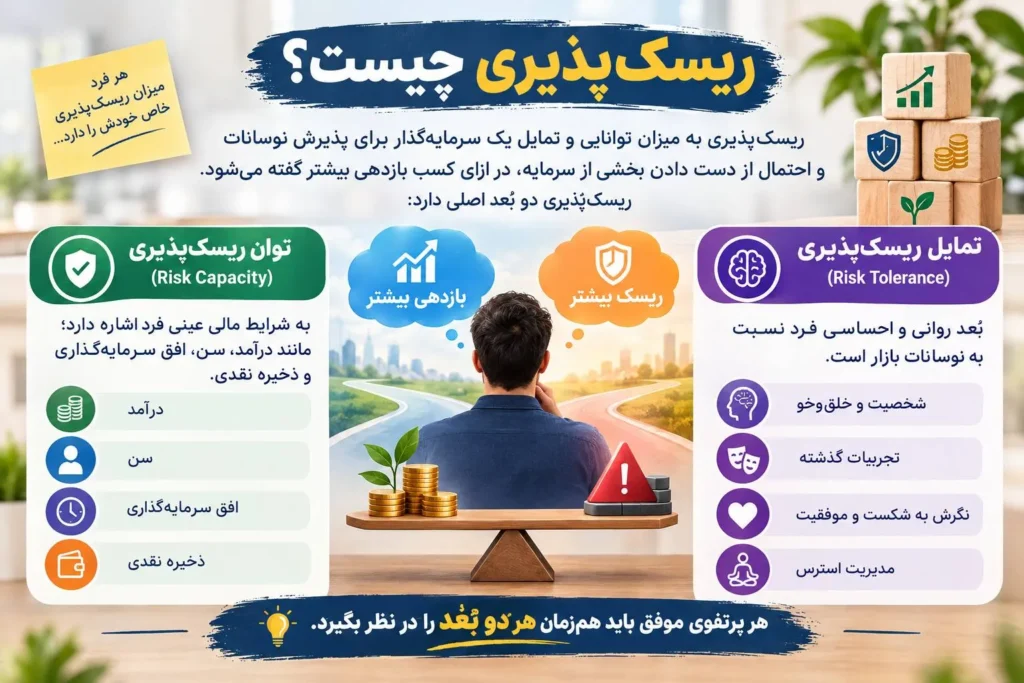
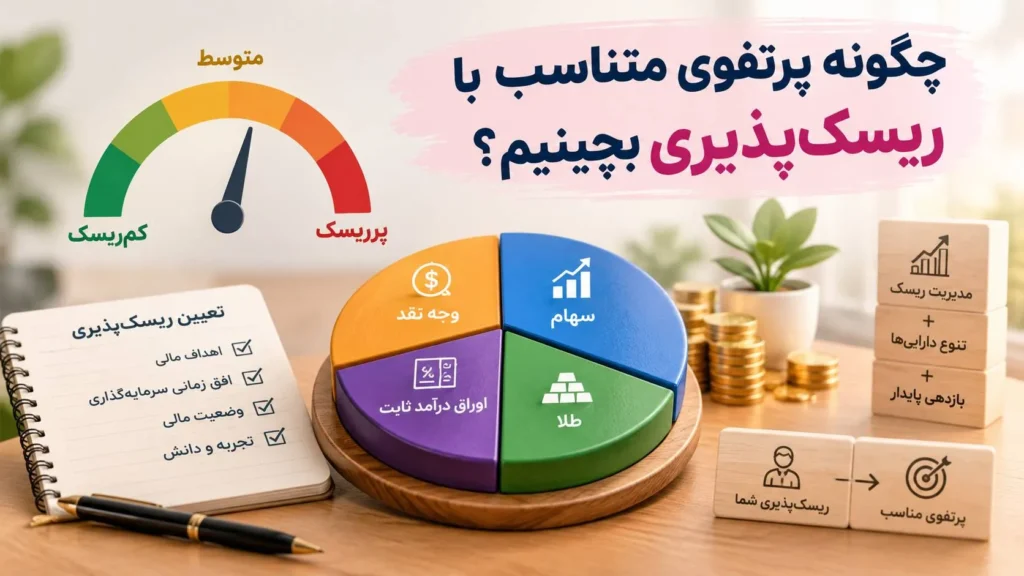
ریسکپذیری به میزان توانایی و تمایل یک سرمایهگذار برای پذیرش نوسانات و احتمال از دست دادن بخشی از سرمایه، در ازای کسب بازدهی بیشتر گفته میشود. ریسکپذیری دو بُعد اصلی دارد:توان ریسکپذیری (Risk Capacity) به شرایط مالی عینی فرد اشاره دارد؛ مانند درآمد، سن، افق سرمایهگذاری و ذخیره نقدی. تمایل ریسکپذیری (Risk Tolerance) نیز بُعد روانی و احساسی فرد نسبت به نوسانات بازار است. هر پرتفوی موفق باید همزمان هر دو بُعد را در نظر بگیرد.
با فیلترهای بورسی، بهجای بررسی تعداد زیادی سهم، در چند لحظه سهام مناسب را بر اساس معیارهای موردنظر خود پیدا کنید و فرصتهای بازار بورس را سریعتر شناسایی کنید.
برای مشاهده و خرید فیلترهای بورس حرفهای و انتخاب فیلتر مناسب، همین حالا روی این لینک زیر کلیک کنید.
عوامل مؤثر بر ریسکپذیری
سن سرمایهگذار نقش تعیینکنندهای دارد؛ هرچه فرد جوانتر باشد، افق زمانی بلندتری پیش رو دارد و میتواند ریسک بیشتری بپذیرد. درآمد و ثبات شغلی نیز از عوامل کلیدی است؛ درآمد پایدار و بالا، توان ریسکپذیری را افزایش میدهد. افق سرمایهگذاری نیز مهم است، زیرا اهداف بلندمدت امکان پذیرش نوسانات بیشتر را فراهم میکنند. دانش مالی سرمایهگذار باعث میشود در شرایط بحرانی تصمیمهای منطقیتری بگیرد. وضعیت روانی و تحمل هیجانی فرد در برابر افتهای بازار نیز بسیار مؤثر است. در نهایت، وجود بدهیهای سنگین ریسکپذیری را بهطور قابل توجهی کاهش میدهد.
دستهبندی سرمایهگذاران بر اساس ریسکپذیری
سرمایهگذاران به سه دسته اصلی تقسیم میشوند. دسته اول سرمایهگذاران محافظهکار (Conservative) هستند که اولویتشان حفظ اصل سرمایه است و بازدهی پایین اما باثبات را میپسندند. دسته دوم سرمایهگذاران متعادل (Moderate) هستند که ترکیبی از رشد و امنیت را میخواهند و نوسانات محدود را میپذیرند. دسته سوم سرمایهگذاران تهاجمی (Aggressive) هستند که بر رشد حداکثری تمرکز دارند و نوسانات شدید بازار را تحمل میکنند.
گامهای عملی برای چیدن پرتفوی متناسب
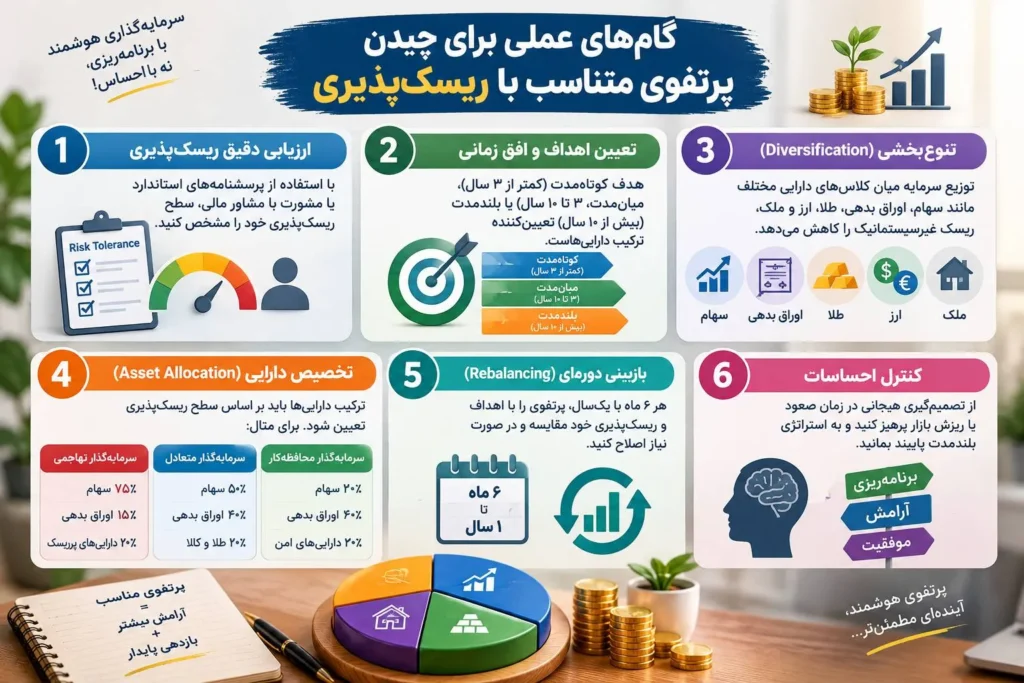
گام اول: ارزیابی دقیق ریسکپذیری
با استفاده از پرسشنامههای استاندارد یا مشورت با مشاور مالی، سطح ریسکپذیری خود را مشخص کنید.
گام دوم: تعیین اهداف و افق زمانی
هدف کوتاهمدت (کمتر از ۳ سال)، میانمدت (۳ تا ۱۰ سال) یا بلندمدت (بیش از ۱۰ سال) تعیینکننده ترکیب داراییهاست.
گام سوم: تنوعبخشی (Diversification)
توزیع سرمایه میان کلاسهای دارایی مختلف مانند سهام، اوراق بدهی، طلا، ارز و ملک، ریسک غیرسیستماتیک را کاهش میدهد.
گام چهارم: تخصیص دارایی (Asset Allocation)
ترکیب داراییها باید بر اساس سطح ریسکپذیری تعیین شود. برای سرمایهگذار محافظهکار، ترکیبی مانند ۲۰ درصد سهام، ۶۰ درصد اوراق بدهی و ۲۰ درصد داراییهای امن مناسب است. برای سرمایهگذار متعادل، ترکیبی مانند ۵۰ درصد سهام، ۴۰ درصد اوراق بدهی و ۱۰ درصد طلا و کالا پیشنهاد میشود. برای سرمایهگذار تهاجمی نیز ترکیبی مانند ۷۵ درصد سهام، ۱۵ درصد اوراق بدهی و ۱۰ درصد داراییهای پرریسک مناسب است.
گام پنجم: بازبینی دورهای (Rebalancing)
هر ۶ ماه یا یکسال، پرتفوی را با اهداف و ریسکپذیری خود مقایسه و در صورت نیاز اصلاح کنید.
گام ششم: کنترل احساسات
از تصمیمگیری هیجانی در زمان صعود یا ریزش بازار پرهیز کنید و به استراتژی بلندمدت پایبند بمانید.
اشتباهات رایج
کپیبرداری از پرتفوی دیگران بدون توجه به شرایط شخصی، یکی از رایجترین خطاهاست. تمرکز بیش از حد روی یک دارایی نیز خطرناک است. نادیده گرفتن تورم و هزینههای معاملاتی میتواند بازدهی واقعی را کاهش دهد. همچنین تغییر مکرر استراتژی بر اساس اخبار روز، از دیگر اشتباهات رایج سرمایهگذاران است.
نقش مشاور مالی
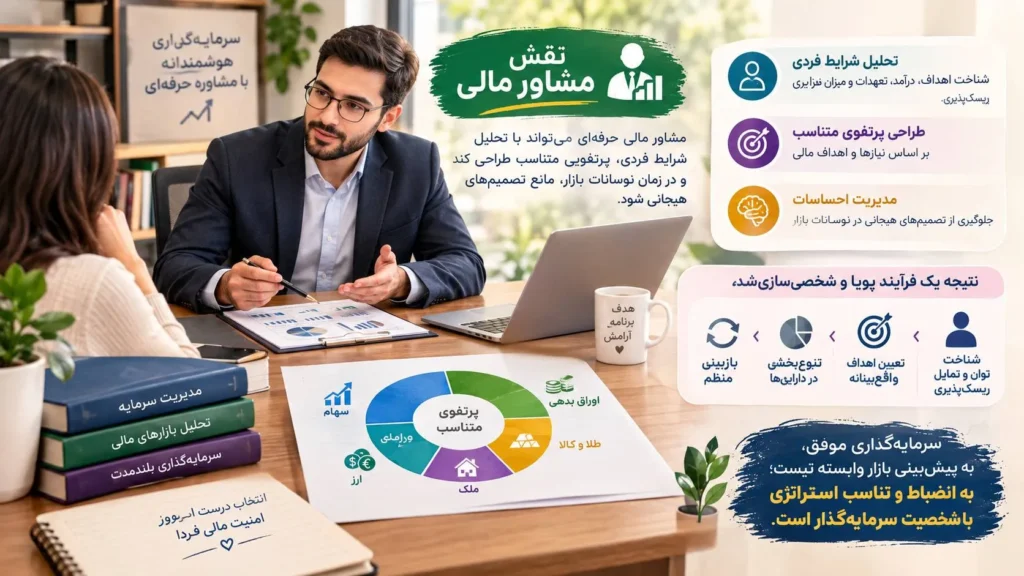
مشاور مالی حرفهای میتواند با تحلیل شرایط فردی، پرتفویی متناسب طراحی کند و در زمان نوسانات بازار، مانع تصمیمهای هیجانی شود.چیدن پرتفوی متناسب با ریسکپذیری، فرآیندی پویا و شخصیسازیشده است. با شناخت دقیق توان و تمایل ریسکپذیری، تعیین اهداف واقعبینانه، تنوعبخشی و بازبینی منظم، میتوان پرتفویی ساخت که هم با شرایط مالی و هم با آرامش روانی سرمایهگذار هماهنگ باشد. سرمایهگذاری موفق، بیش از آنکه به پیشبینی بازار وابسته باشد، به انضباط و تناسب استراتژی با شخصیت سرمایهگذار بستگی دارد.