جهت خرید اکانت TradingView با امکانات حرفهای و دسترسی به قابلیتهای پیشرفته پلتفرم میتوانید از خدمات هوش فعال استفاده کنید. برای اطلاع از پلنهای موجود، قیمت و نحوه فعالسازی اکانت تریدینگ ویو به این لینک مراجعه نمایید و یا از طریق شماره 09364549266 با پشتیبانی هوش فعال در ارتباط باشید.
بازدهیهای بومی بازار ارزهای دیجیتال، ارتباط مستقیمی با نوسانات بازار و میزان تقاضا برای استفاده از اهرم مالی دارند. در طول تاریخ دیفای (DeFi)، عملکرد این بازدهیها عمدتاً به نوسانات قیمتی داراییهای بزرگی مانند بیتکوین (BTC) و اتریوم (ETH) و همچنین تقاضا برای استفاده از اهرم مالی در بازار وابسته بوده است.
در مقابل، داراییهای واقعی توکنسازیشده (RWA) رویکرد متفاوتی را معرفی میکنند؛ بازدهی این داراییها از فعالیتهای اقتصادی واقعی به دست میآید، نه صرفاً از معاملات اهرمی در بازار ارزهای دیجیتال. با گسترش داراییهای واقعی توکنسازیشده روی بلاکچین، این داراییها میتوانند در بازارهای نزولی، پایهای باثباتتر برای کسب سود در اکوسیستم دیفای ایجاد کنند.نشانههای این تغییر از همین حالا در سال ۲۰۲۶ دیده میشود. در این دوره، ارزش کل داراییهای قفلشده در دیفای (TVL) حدود ۲۴ درصد کاهش یافته، درحالیکه ارزش بخش داراییهای واقعی توکنسازیشده ۳۸ درصد رشد کرده است. با ادامه این روند، داراییهای واقعی توکنسازیشده بهتدریج به یکی از منابع بالقوه کسب بازدهی در بازارهای نزولی ارزهای دیجیتال تبدیل میشوند.
مشکل تاریخی بازدهی در دیفای
رابطه دیفای با چرخههای کلی بازار ارزهای دیجیتال، همواره الگوی نسبتاً مشخصی داشته است در بازارهای صعودی، نوسانات قیمت باعث افزایش فعالیتهای معاملاتی و سفتهبازی میشود. در نتیجه، تقاضا برای استفاده از اهرم مالی افزایش پیدا میکند و سرمایهگذاران برای تأمین موقعیتهای معاملاتی اهرمی، بیشتر به وام گرفتن روی میآورند. این شرایط معمولاً باعث افزایش نرخ سود استیبلکوینها در پلتفرمهای وامدهی میشود.
با ثبتنام در صرافی Ourbit به بیش از ۸۰۰ رمزارز، بازارهای متنوع جهانی و امکانات معاملاتی پیشرفته دسترسی پیدا کنید. همین حالا ثبتنام کنید و با دنیای جدید معاملات ارز دیجیتال آشنا شوید!
اما در بازارهای نزولی، شرایط کاملاً برعکس است. با کاهش قیمتها، معاملهگران شروع به کاهش اهرم مالی خود میکنند و بسیاری از موقعیتهای معاملاتی بسته میشوند یا به دلیل نرسیدن موجودی حساب به حداقل لازم، لیکویید میشوند. در نتیجه، میزان استفاده از سرمایه در بازارهای وامدهی کاهش مییابد و نرخ سود استیبلکوینها نیز افت میکند.
آمارهای چرخه قبلی بازار، این موضوع را بهخوبی نشان میدهند. نرخ سود سپردهگذاری USDC در پلتفرم آوه (Aave) طی بازار صعودی سال ۲۰۲۱ به بیش از ۱۰ درصد رسید؛ اما تا اواسط سال ۲۰۲۲، این نرخ به کمتر از ۲ درصد کاهش یافت. در همین دوره، ارزش کل داراییهای قفلشده در دیفای بیش از ۱۴۰ میلیارد دلار افت کرد؛ یعنی بیش از ۷۵ درصد از اوج خود را از دست داد. این کاهش عمدتاً با خروج سرمایه و کاهش اهرم مالی در سراسر اکوسیستم همراه بود.در واقع، بازدهی دیفای تا حد زیادی به میزان تقاضا برای استفاده از اهرم مالی وابسته است. این ساختار در بازار صعودی میتواند به رشد بیشتر بازدهیها کمک کند، اما در بازار نزولی، همان سازوکار به کاهش تقاضا و افت بیشتر سودها منجر میشود.بنابراین، پرسش اصلی این است که آیا میتوان این ویژگی ساختاری را تغییر داد؟ شواهد بازار نزولی قبلی نشان میدهد که چنین تغییری امکانپذیر است و نشانههای آن از هماکنون دیده میشود.
اوراق خزانهداری توکنسازیشده؛ نمونهای اولیه از این تحول
بازار نزولی سالهای ۲۰۲۲ و ۲۰۲۳ یکی از روشنترین نمونههای واقعی برای بررسی این موضوع در تاریخ نسبتاً کوتاه دیفای بود.
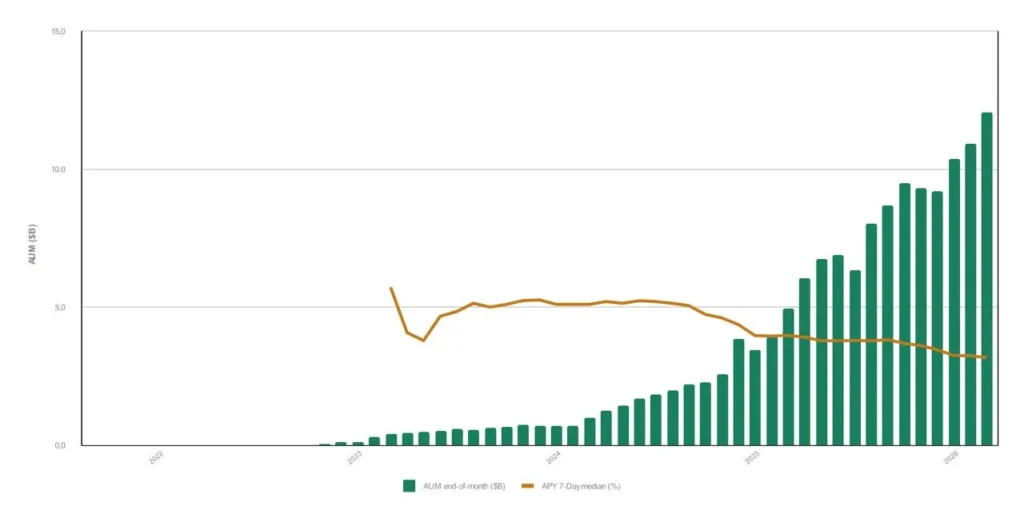
درحالیکه نرخ بازدهی در بازارهای درونزنجیرهای کاهش مییافت، بازدهی اوراق خزانهداری آمریکا به حدود ۵ درصد نزدیک شد. در نتیجه، اختلاف میان بازدهی دیفای و نرخ سود داراییهای کمریسک معکوس شد. سرمایهگذاران میتوانستند بهجای استفاده از پروتکلهای اصلی وامدهی استیبلکوینها، از طریق صندوقهای بازار پول دولتی بازدهی بیشتری کسب کنند.
سرمایه نیز به این تغییر واکنش نشان داد. محصولات توکنسازیشده مبتنی بر اوراق خزانهداری آمریکا که در ابتدای سال ۲۰۲۳ حدود یک میلیارد دلار دارایی تحت مدیریت (AUM) داشتند، تا اواخر سال ۲۰۲۵ به بیش از ۹ میلیارد دلار رسیدند. این رشد بیش از ۷۰۰ درصدی، تقریباً بهطور کامل در دورهای اتفاق افتاد که بازار ارزهای دیجیتال با شرایط نزولی مواجه بود.
این دسته از داراییها همچنان در حال گسترش است و اکنون به یکی از بخشهای مهم منابع بازدهی در دیفای تبدیل شده است. هنگامی که نرخ سود در پروتکلهای دیفای کاهش مییابد، سرمایهگذاران لزوماً مجبور نیستند از اکوسیستم ارزهای دیجیتال خارج شوند؛ آنها میتوانند بخشی از سرمایه خود را به سمت محصولات توکنسازیشدهای هدایت کنند که بازدهی آنها از داراییهای واقعی به دست میآید.اکنون پرسش این است که آیا طیف گستردهتری از داراییهای توکنسازیشده میتواند از موج بعدی جابهجایی سرمایه بهرهمند شود؟ به نظر میرسد اعتبار توکنسازیشده، یکی از بزرگترین فرصتهای باقیمانده در این حوزه باشد.
چرا بازدهی اعتبار توکنسازیشده با سایر بازدهیهای دیفای تفاوت دارد؟
اعتبار یا وامدهی به معنای در اختیار گذاشتن سرمایه در ازای دریافت اصل پول و بهره آن در آینده است. بازار این نوع ابزارهای مالی بسیار گسترده است.
بر اساس برآوردهای ارائهشده در متن، ارزش داراییهای تحت مدیریت در بازار اعتبار خصوصی جهانی تا اوایل سال ۲۰۲۵ به حدود ۳ تریلیون دلار رسیده بود و پیشبینی میشد این رقم تا سال ۲۰۳۰ به ۴٫۵ تا ۵ تریلیون دلار افزایش یابد. در همین حال، ارزش کل بازار جهانی اوراق قرضه حدود ۱۳۳ تریلیون دلار برآورد شده است.
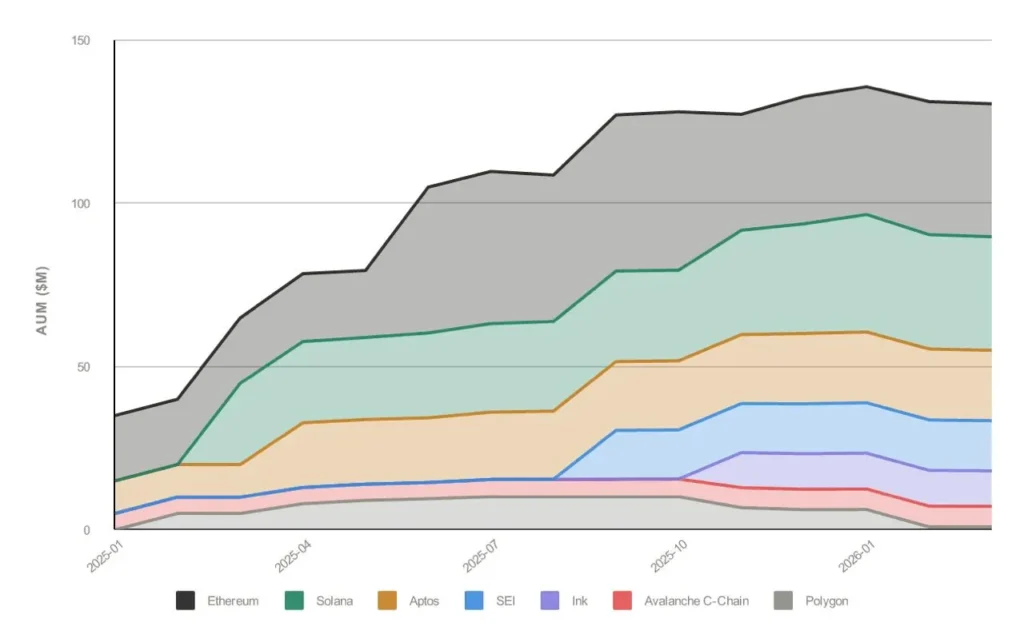
اکنون فرایند توکنسازی در حال انتقال بخش بیشتری از این زیرساخت مالی به بلاکچین است. به همین دلیل، ظرفیت بالقوه بازار اعتبار توکنسازیشده بسیار فراتر از بازار اوراق خزانهداری توکنسازیشده خواهد بود.اعتبار توکنسازیشده میتواند بازدهی بالاتری نسبت به بازدهی حدود ۴ تا ۵ درصدی اوراق خزانهداری توکنسازیشده داشته باشد. برای نمونه، صندوق ACRED متعلق به شرکت آپولو (Apollo) بیش از ۱۳۰ میلیون دلار دارایی تحت مدیریت دارد. این محصول امکان دسترسی به اعتبار شرکتی را فراهم میکند و بر اساس عملکرد تاریخی صندوق، بازدهی خالص سالانهشدهای در محدوده ۶٫۵ تا ۸٫۵ درصد را هدف قرار داده است.در مجموع، این روند میتواند فرصت مهمی برای گسترش اقتصاد توکنسازیشده ایجاد کند.
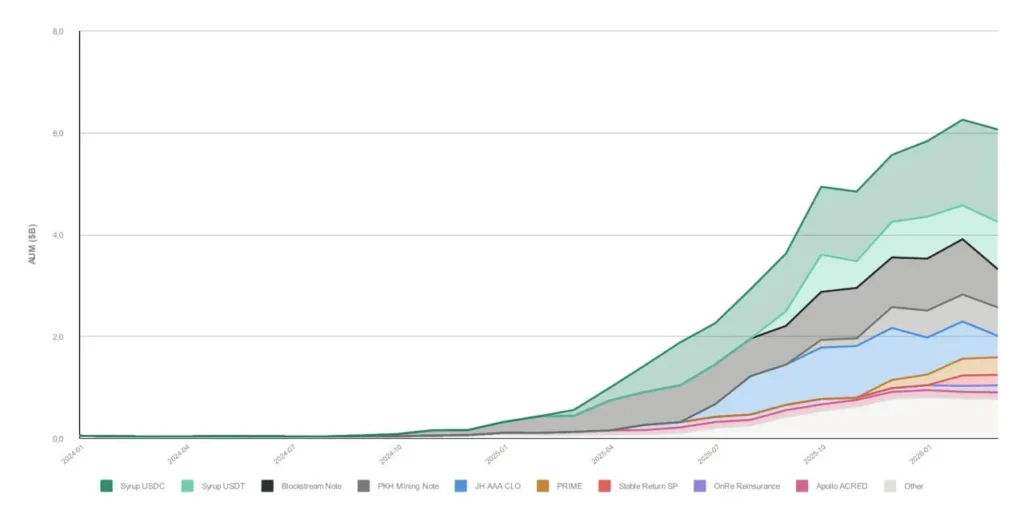
نشانههایی از آغاز این تغییر در حال مشاهده است و وضعیت کلی بازار نیز تا حدی آن را تأیید میکند. در اوایل سال ۲۰۲۶، درحالیکه ارزش کل داراییهای قفلشده در دیفای ۲۴ درصد کاهش یافت، بخش داراییهای واقعی توکنسازیشده در مجموع ۳۸ درصد رشد کرد. در همین دوره، بخش اعتبار توکنسازیشده بهطور مشخص بیش از ۲۰ درصد افزایش یافت.
ارزش این داراییها در اوایل سال ۲۰۲۶ حدود ۶ میلیارد دلار برآورد میشد؛ رقمی که از مجموع بازار داراییهای واقعی توکنسازیشده به ارزش تقریبی ۲۸ میلیارد دلار، بدون احتساب استیبلکوینها، تشکیل شده بود.
با ادامه این روند، ممکن است وابستگی بازدهی دیفای به تقاضای سفتهبازانه برای معاملات اهرمی کاهش یابد؛ درحالیکه ابزارهای اعتبار خصوصی توکنسازیشده همچنان از محل فعالیتهای اعتباری خود سود ایجاد میکنند.منابع بازدهی این داراییها تا حد زیادی از عواملی متفاوت با محرکهای اصلی بازار ارزهای دیجیتال تأثیر میپذیرند. به همین دلیل، بازدهی آنها میتواند نسبت به چرخههای صعودی و نزولی کریپتو وابستگی کمتری داشته باشد؛ هرچند این موضوع به معنای مصونیت کامل آنها از ریسکهای اقتصادی و مالی نیست.
انتقال منابع بازدهی در بازار نزولی
با توکنسازی بخش بیشتری از بازار اعتبار خصوصی جهانی، ممکن است الگوی کسب سود در دیفای بهتدریج تغییر کند.
در بازارهای صعودی، بازدهیهای مبتنی بر اهرم مالی همچنان نقش مهمی خواهند داشت. در چنین شرایطی، نرخ سود سالانه در برخی پروتکلهای بومی ارزهای دیجیتال جذاب به نظر میرسد و تقاضا برای وامگیری و معاملات اهرمی افزایش پیدا میکند. در مقابل، اعتبار توکنسازیشده میتواند منبعی نسبتاً پایدارتر، اما در مقایسه با فرصتهای پرریسکتر بازار، کمنوسانتر برای کسب بازدهی باشد.
اما در بازارهای نزولی، زمانی که تقاضا برای استفاده از اهرم مالی کاهش مییابد، منابع بازدهی لزوماً از بین نمیروند. در چنین شرایطی، بازارهای درونزنجیرهای همچنان میتوانند از طریق داراییهای واقعی توکنسازیشده، امکان دسترسی به بازدهی حاصل از فعالیتهای اقتصادی خارج از بازار کریپتو را فراهم کنند.
به بیان ساده، در صورت گسترش این روند، سرمایهگذاران میتوانند بهجای تکیه صرف بر وامدهی به معاملهگران ارزهای دیجیتال، از ابزارهایی استفاده کنند که بازدهی آنها از اوراق بدهی، اعتبار شرکتی و سایر فعالیتهای اقتصادی واقعی حاصل میشود.
البته میزان پایداری این بازدهیها به عواملی مانند کیفیت اعتبار وامگیرندگان، نرخ نکول، شرایط اقتصادی، نقدشوندگی و ساختار حقوقی هر محصول بستگی دارد.
آیا وارد ابرچرخه بازدهی شدهایم؟
شاید ابرچرخه اصلی بازار نه صرفاً افزایش بازدهیها، بلکه گسترش استفاده از داراییهای واقعی توکنسازیشده باشد؛ روندی که میتواند بخش بزرگتری از نظام مالی سنتی را به زیرساخت بلاکچین منتقل کند.
پیشبینیهای مختلف درباره آینده داراییهای توکنسازیشده، همگی از ظرفیت رشد قابلتوجه این بازار حکایت دارند. شرکت ARK Invest ارزش این داراییها را تا سال ۲۰۳۰ حدود ۱۱ تریلیون دلار پیشبینی کرده است. شرکت مشاورهای BCG و شرکت ریپل نیز برآوردی در حدود ۱۹ تریلیون دلار تا سال ۲۰۳۳ ارائه کردهاند. حتی پیشبینی محتاطانهتر مککنزی، یعنی ۲ تا ۴ تریلیون دلار، نشان میدهد که بازار داراییهای واقعی توکنسازیشده میتواند نسبت به اندازه فعلی خود بهشدت گسترش یابد.
بررسی شرکت Electric Capital درباره منابع بازدهی در دنیای واقعی نیز ابعاد این فرصت را روشنتر میکند. از میان ۵۰۱ منبع متمایز بازدهی در دستههای مختلف داراییهای مالی سنتی، تنها ۳۴ مورد در حال حاضر حضور قابلتوجهی در فضای درونزنجیرهای دارند.
به عبارت دیگر، حدود ۹۳ درصد از منابع بازدهی دنیای واقعی هنوز بهطور کامل خارج از بلاکچین باقی ماندهاند. همچنین، میزان نفوذ فعلی توکنسازی در بازار اعتبار خصوصی تنها حدود ۰٫۰۷ درصد برآورد شده است.
حتی انتقال بخش کوچکی از بازارهای اعتباری جهانی به زیرساخت بلاکچین میتواند شرایط را به شکل قابلتوجهی تغییر دهد. در این صورت، دیفای به منابع بازدهی متنوعتری دسترسی پیدا میکند که وابستگی کمتری به نوسانات بازار ارزهای دیجیتال دارند. همچنین، بازارهای وامدهی درونزنجیرهای ارتباط نزدیکتری با فعالیتهای واقعی اقتصادی برقرار خواهند کرد.
در نتیجه، ایجاد بازدهی در دیفای میتواند بهتدریج کمتر به چرخههای سفتهبازانهای وابسته شود که در نخستین دهه فعالیت این اکوسیستم نقش تعیینکنندهای داشتهاند.
این تحول ممکن است باعث شود سرمایه موجود در بازارهای بزرگ وامدهی دیفای، در دورههای نزولی دوام بیشتری داشته باشد و فرصتهای متنوعتری برای کسب بازدهی در اختیار سرمایهگذاران قرار گیرد.
بااینحال، نباید فراموش کرد که داراییهای واقعی توکنسازیشده نیز بدون ریسک نیستند. ریسک اعتباری، احتمال نکول وامگیرندگان، محدودیت نقدشوندگی، خطرات قراردادهای هوشمند، مسائل حقوقی و تغییرات نرخ بهره میتوانند بر عملکرد این محصولات تأثیر بگذارند. بنابراین، رشد بازار RWA بهتنهایی تضمین نمیکند که بازدهی دیفای در بازارهای نزولی همواره مثبت یا پایدار باقی بماند.
سلب مسئولیت
این مقاله ممکن است حاوی پیوندهایی به وبسایتها یا محتوای متعلق به اشخاص ثالث باشد که صرفاً با هدف اطلاعرسانی ارائه شدهاند. وبسایت کوینمارکتکپ (CoinMarketCap) کنترلی بر محتوای این منابع ندارد و مسئولیتی در قبال مطالب، پیوندها یا تغییرات احتمالی آنها نمیپذیرد. درج این پیوندها به معنای تأیید یا توصیه استفاده از محصولات و خدمات ارائهشده در آنها نیست.
محتوای این مقاله صرفاً برای اهداف اطلاعرسانی و آموزشی تهیه شده است و نباید بهعنوان توصیه مالی یا سرمایهگذاری در نظر گرفته شود. پیش از هرگونه تصمیمگیری درباره محصولات یا خدمات معرفیشده، لازم است تحقیقات مستقل خود را انجام دهید و ریسکهای احتمالی را بهدقت بررسی کنید. دیدگاههای مطرحشده در مقاله متعلق به نویسنده یا شرکت مربوطه است و لزوماً منعکسکننده دیدگاههای کوینمارکتکپ نیست.
جهت سفارش طراحی و برنامهنویسی اختصاصی اندیکاتور و استراتژی معاملاتی برای TradingView میتوانید استراتژی، ایده یا نیاز معاملاتی خود را با تیم هوش فعال در میان بگذارید. برای دریافت مشاوره، بررسی امکان پیادهسازی و ثبت سفارش، از طریق شماره 09364549266 با پشتیبانی هوش فعال در ارتباط باشید.